

Agenția Fitch a decis menținerea ratingului Romgaz la nivelul „BBB-”, însă a aplicat o perspectivă negativă asupra acestuia. Această decizie reflectă în principal perspectiva asociată ratingului suveran al României, ceea ce înseamnă că o eventuală retrogradare a statului ar afecta direct evaluarea emitentului. Deși profilul de creditare individual, cunoscut sub denumirea de Stand-alone Credit Profile (SCP), este de „bb+”, sprijinul oferit de stat permite ajustarea ratingului final la nivelul de „BBB-“.
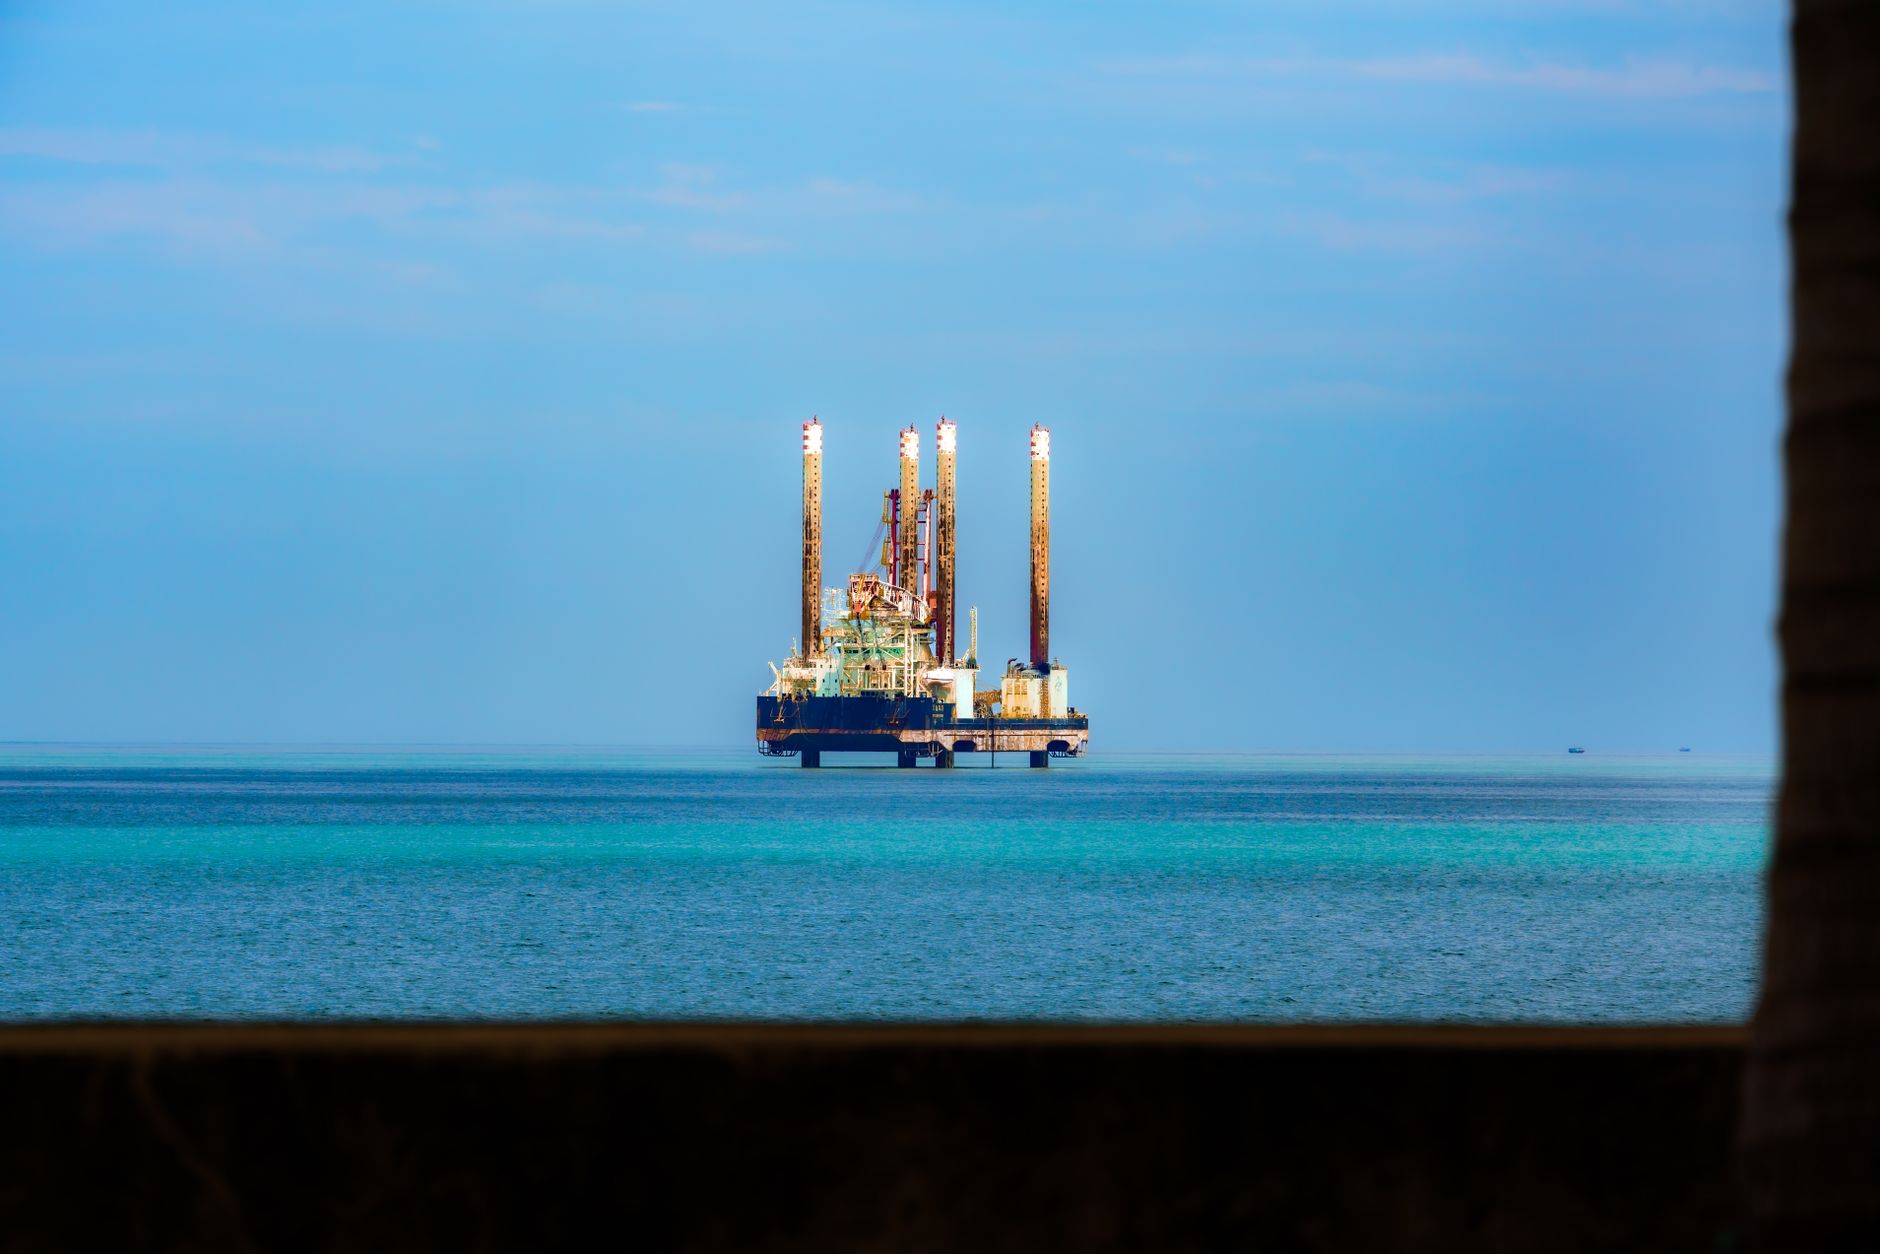
Proiectul Neptun Deep este considerat un factor transformator pentru capacitatea de producție a companiei. În iulie 2026, platforma de producție Neptun Alpha a fost instalată în Marea Neagră, iar conducta de export de 160 km către Tuzla a fost finalizată. Romgaz și OMV Petrom finalizează restul sondelor din zăcământul Domino, urmând ca extracția primelor cantități de gaze să înceapă în anul 2027. Această dezvoltare va permite creșterea producției la aproximativ 160 de mboe/zi, de la nivelul actual de 86 mboe/zi.
Din punct de vedere financiar, Romgaz menține o poziție de numerar net pozitivă, în ciuda investițiilor masive de capital. Fitch estimează că raportul dintre datoria netă și EBITDA va rămâne sub pragul de 1,0x în perioada 2026-2029. Această stabilitate este susținută și de o politică de distribuire a dividendelor mai prudentă; guvernul a autorizat compania să aloce doar 20% din profit pentru dividende în perioada 2023-2025. Se estimează că distribuțiile vor reveni la nivelurile standard începând cu anul 2027.
Guvernul României exercită un control semnificativ asupra Romgaz prin deținerea unei participații de 70%. Această supraveghere este considerată foarte solidă, acoperind activitățile operaționale, performanța financiară și planurile de investiții. Rolul companiei în securitatea energetică națională este vital, având în vedere că un eventual default ar perturba furnizarea unui serviciu public esențial. Compania gestionează atât producția de gaze, cât și rețelele de depozitare și activitatea de generare a energiei electrice.
Pe lângă segmentul de producție, Romgaz investește în diversificare prin construcția centralei electrice cu ciclu combinat (CCGT) de la Iernut. Punerea în funcțiune a acesteia este estimată pentru primul trimestru al anului 2027, permițând companiei să profite de volatilitatea pieței de echilibrare. În paralel, vânzările de gaze rămân parțial afectate de reglementări guvernamentale; prețul plafonat pentru consumatori este de 120 RON/MWh pentru perioada aprilie 2024 – martie 2026, urmând să fie redus la 110 RON/MWh din aprilie 2026.
Sectorul energetic românesc este într-o fază de tranziție marcată de proiecte de infrastructură majoră și de reglementări de preț pentru a proteja consumatorii. Deciziile privind nivelul dividendelor și capacitatea de investiții ale companiilor de stat sunt monitorizate atent de agențiile de rating, deoarece impactul cheltuielilor de capital (capex) influențează direct gradul de îndatorare și stabilitatea financiară pe termen lung a întregului sistem energetic național.