

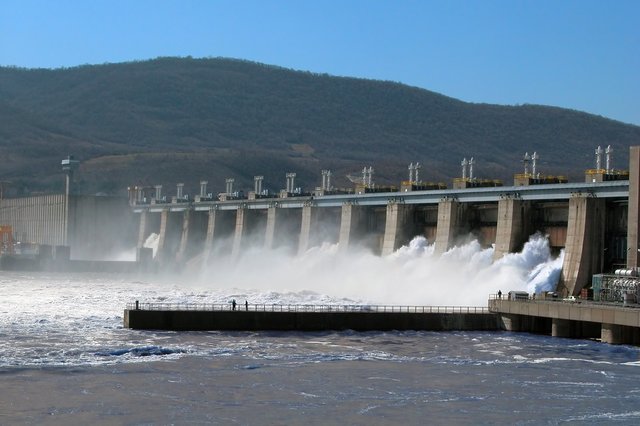
Hidroelectrica a anunțat necesitatea unei rectificări a Bugetului de Venituri și Cheltuieli pentru restul anului 2026, ca urmare a unor factori externi care afectează situația financiară a societății. Din cauza evoluțiilor nefavorabile, profitul brut al companiei este estimat să scadă cu 18,2%, ajungând la un nivel de 3,538 miliarde lei. Această decizie impune alinierea proiecțiilor pentru ultimele patru luni ale anului la performanțele realizate în primele opt luni și la condițiile actuale de piață.
Cauza principală a acestei revizuiri este deteriorarea semnificativă a condițiilor hidrologice din România, începând cu luna iunie 2026. Regimul pluviometric deficitar a dus la reducerea debitelor principalelor cursuri de apă, fapt confirmat de datele INHGA. În perioada iulie - septembrie 2026, regimul hidrologic pe numeroase râuri s-a situat la valori de doar 30–50% din mediile multianuale, cu perspective reduse și pentru lunile următoare, ceea ce limitează capacitatea de producție proprie.
Situația este critică, în special pe Dunăre, unde în luna august 2026 debitul la intrarea în țară a coborât la aproximativ 1.500 mc/s, față de media multianuală de 3.900 mc/s. Această scădere de circa două treimi a debitului mediu determină diminuarea cantităților de energie electrică disponibile pentru comercializare. Din acest motiv, Hidroelectrica este nevoită să își majoreze achizițiile de energie din piață pentru a acoperi necesarul portofoliului de furnizare, ceea ce crește cheltuielile operaționale.
Impactul financiar este accentuat de volatilitatea prețurilor de pe piețele angro și de indisponibilizarea reactoarelor nucleare 1 și 2 ale Nuclearelectrica S.A. în perioada iulie-august 2026. Pe fondul acestor presiuni, Hidroelectrica a decis ajustarea prețului energiei active pentru clienții noi și pentru contractele care ajung la termen, de la 0,45 lei/kWh la 0,515 lei/kWh, începând cu octombrie 2026. Această creștere de aproximativ 13% este justificată de costurile ridicate de achiziție și de inflație.
Pe lângă factorii naturali, compania se confruntă cu creșterea costurilor operaționale și a prețului apei uzinate, care a urcat de la 37 lei/MWh la 39,71 lei/MWh începând cu iunie 2026. Prețurile de tranzacționare pentru energia în bandă aferentă trimestrelor următoare au ajuns la aproximativ 900 lei/MWh. În acest context de incertitudine, Hidroelectrica a numit Florentina Șușnea în funcția de director financiar provizoriu, aceasta având un mandat de cel mult 5 luni, în urma refuzului lui Mihail-Dan Stan de a accepta mandatul.
Hidroelectrica deține o cotă de aproximativ 27% din producția de energie verde din România și administrează un portofoliu de 188 de hidrocentrale. Compania a raportat anterior o creștere a profitului net cu 62% în primele șase luni ale anului, însă actuala secetă și prețurile ridicate de pe piața angro pun presiune pe rezultatele financiare finale ale anului 2026.