

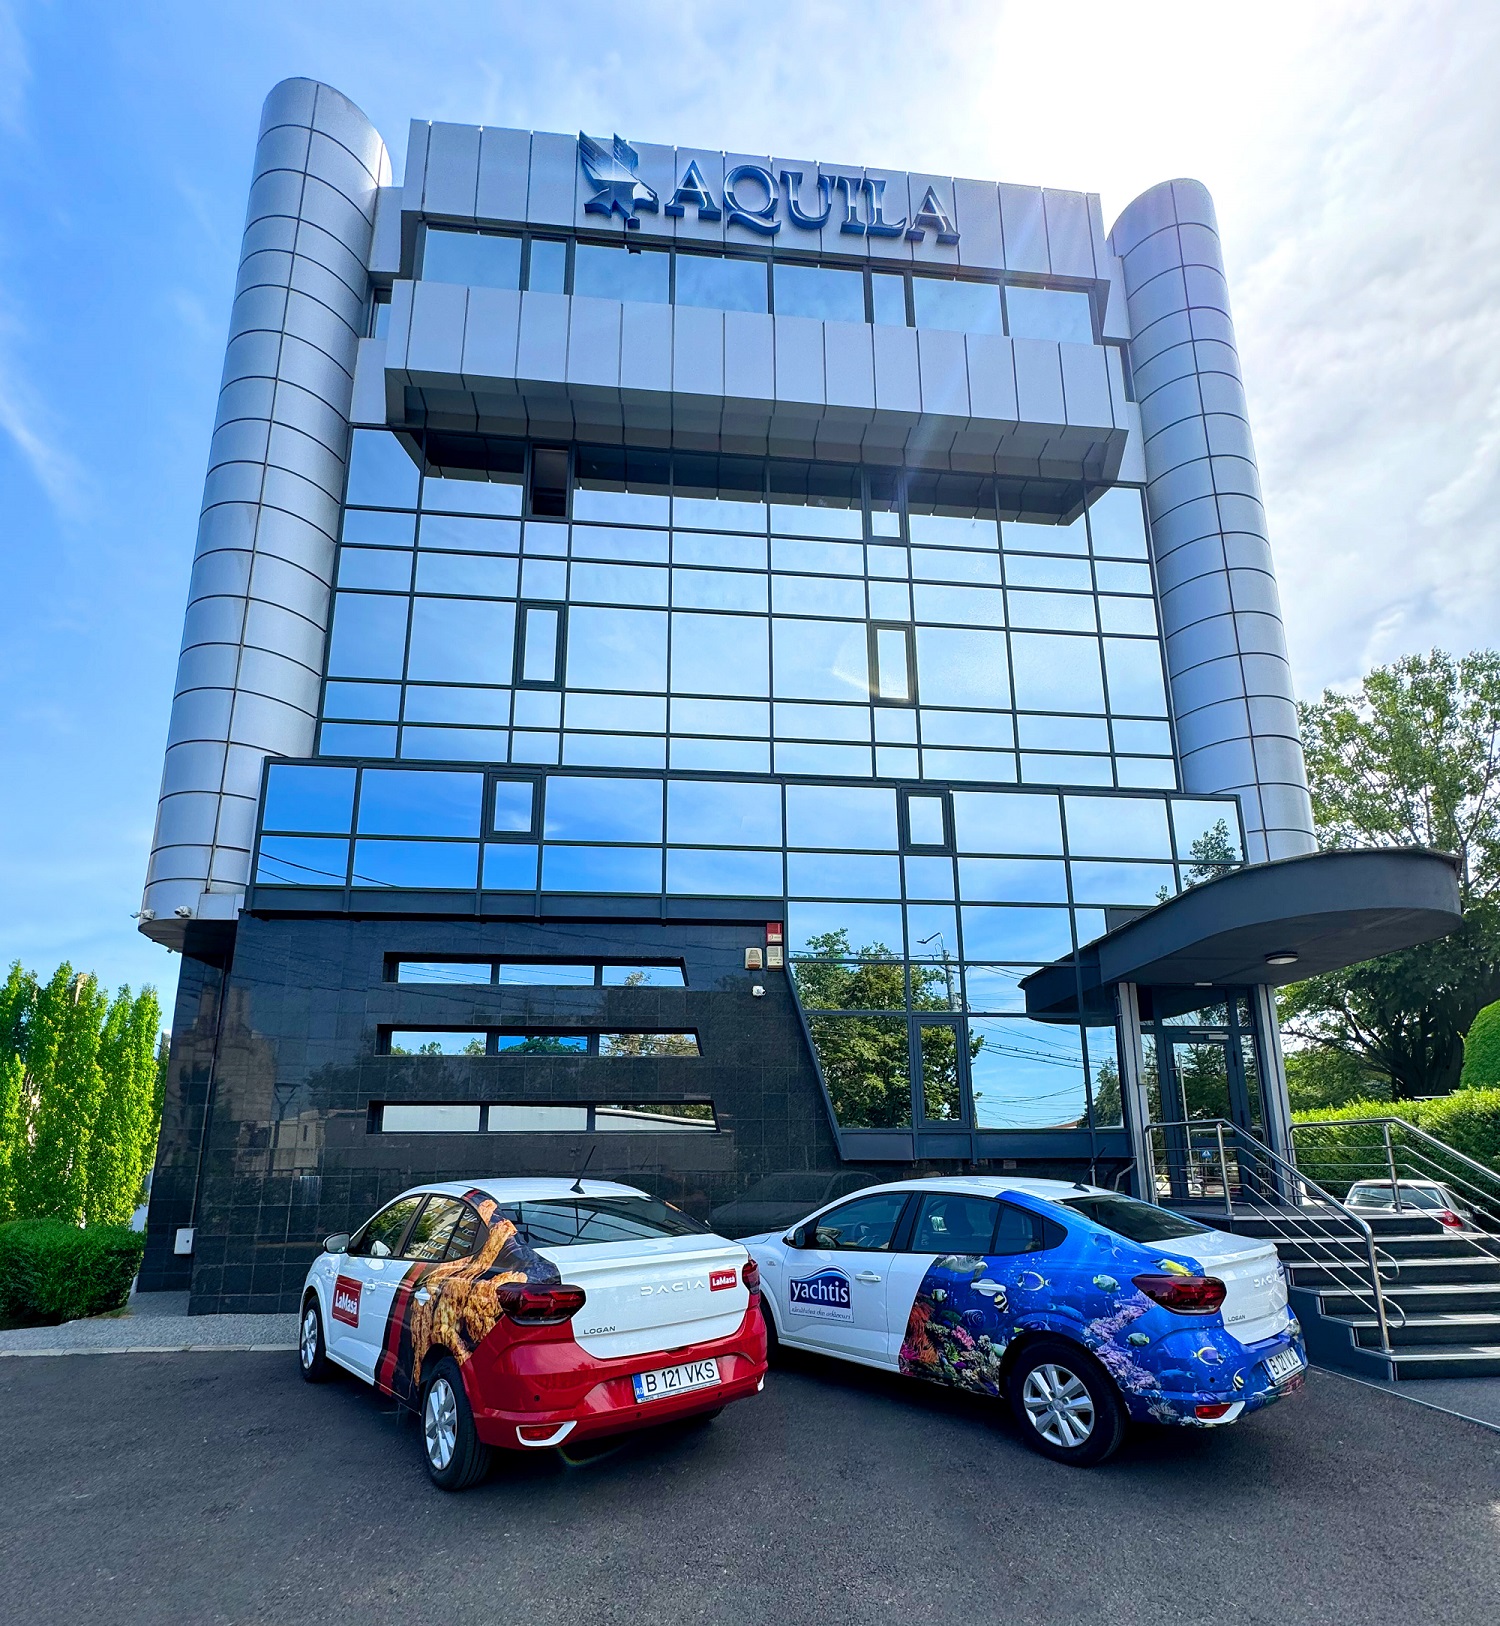
Compania AQUILA, unul dintre principalii distribuitori de bunuri de larg consum din România și regiune, a raportat venituri de 2,5 miliarde lei pentru primele nouă luni ale anului 2026. Această sumă reprezintă o creștere de 2% comparativ cu perioada identică din anul precedent. În ciuda veniturilor, rezultatul net pentru intervalul ianuarie-septembrie a indicat o pierdere de 16,7 milioane lei, influențată de presiunile asupra marjelor și cheltuielile cu amortizarea.
În trimestrul al treilea, compania a reușit să înregistreze un profit net de 4,2 milioane lei, rezultate obținute prin măsuri de optimizare a portofoliului și reconfigurarea unor costuri. Marja brută din vânzarea de bunuri a evoluat de la 17,2% în trimestrul al doilea la 18,7% în trimestrul al treilea din 2026. Această îmbunătățire a marjei a avut loc într-un context de piață marcat de presiuni asupra consumului și a marjelor comerciale.
Activitatea pe segmente a arătat evoluții diferite: veniturile din distribuție au crescut cu 2%, cele din logistică cu 7%, iar segmentul de transport a avansat cu 16%. În cadrul distribuției, canalul de retail tradițional a crescut cu 13%, HoReCa cu 2%, iar benzinăriile cu 1%. Aceste creșteri au reușit să compenseze scăderea de 18% înregistrată în segmentul de retail organizat, reflectând schimbările în comportamentul de consum.
Brandurile proprii reprezintă o direcție strategică, cu un portofoliu de peste 140 de articole care au generat vânzări de peste 123 de milioane de lei. Această cifră marchează un avans de 17% față de perioada precedentă, fiind susținută de segmentul non-alimentar, care a crescut cu 48%, și de cel alimentar, cu 12%. Compania a investit aproximativ 9 milioane de lei în modernizarea infrastructurii logistice, inclusiv relocarea operațiunilor din Bacău și Constanța.
EBITDA a fost de 101 milioane lei, o scădere de 22% față de perioada similară din 2025, cauzată de reducerea marjei brute. Rezultatul net a fost afectat și de creșterea cheltuielilor cu amortizarea cu aproximativ 13,6 milioane lei, legate de investițiile în mijloace de transport și infrastructură. Cătălin Vasile, Director General, a menționat că anul 2026 necesită disciplină operațională și adaptare la o piață dificilă, cu presiuni constante asupra costurilor.
Performanța financiară a AQUILA se încadrează într-un context economic în care companiile din România gestionează presiuni asupra marjelor și costurilor operaționale. Deși veniturile rămân la un nivel ridicat, evoluția EBITDA și a rezultatului net subliniază impactul investițiilor masive în logistică și infrastructură, necesare pentru consolidarea prezenței regionale și creșterea capacității de distribuție pe termen lung.