

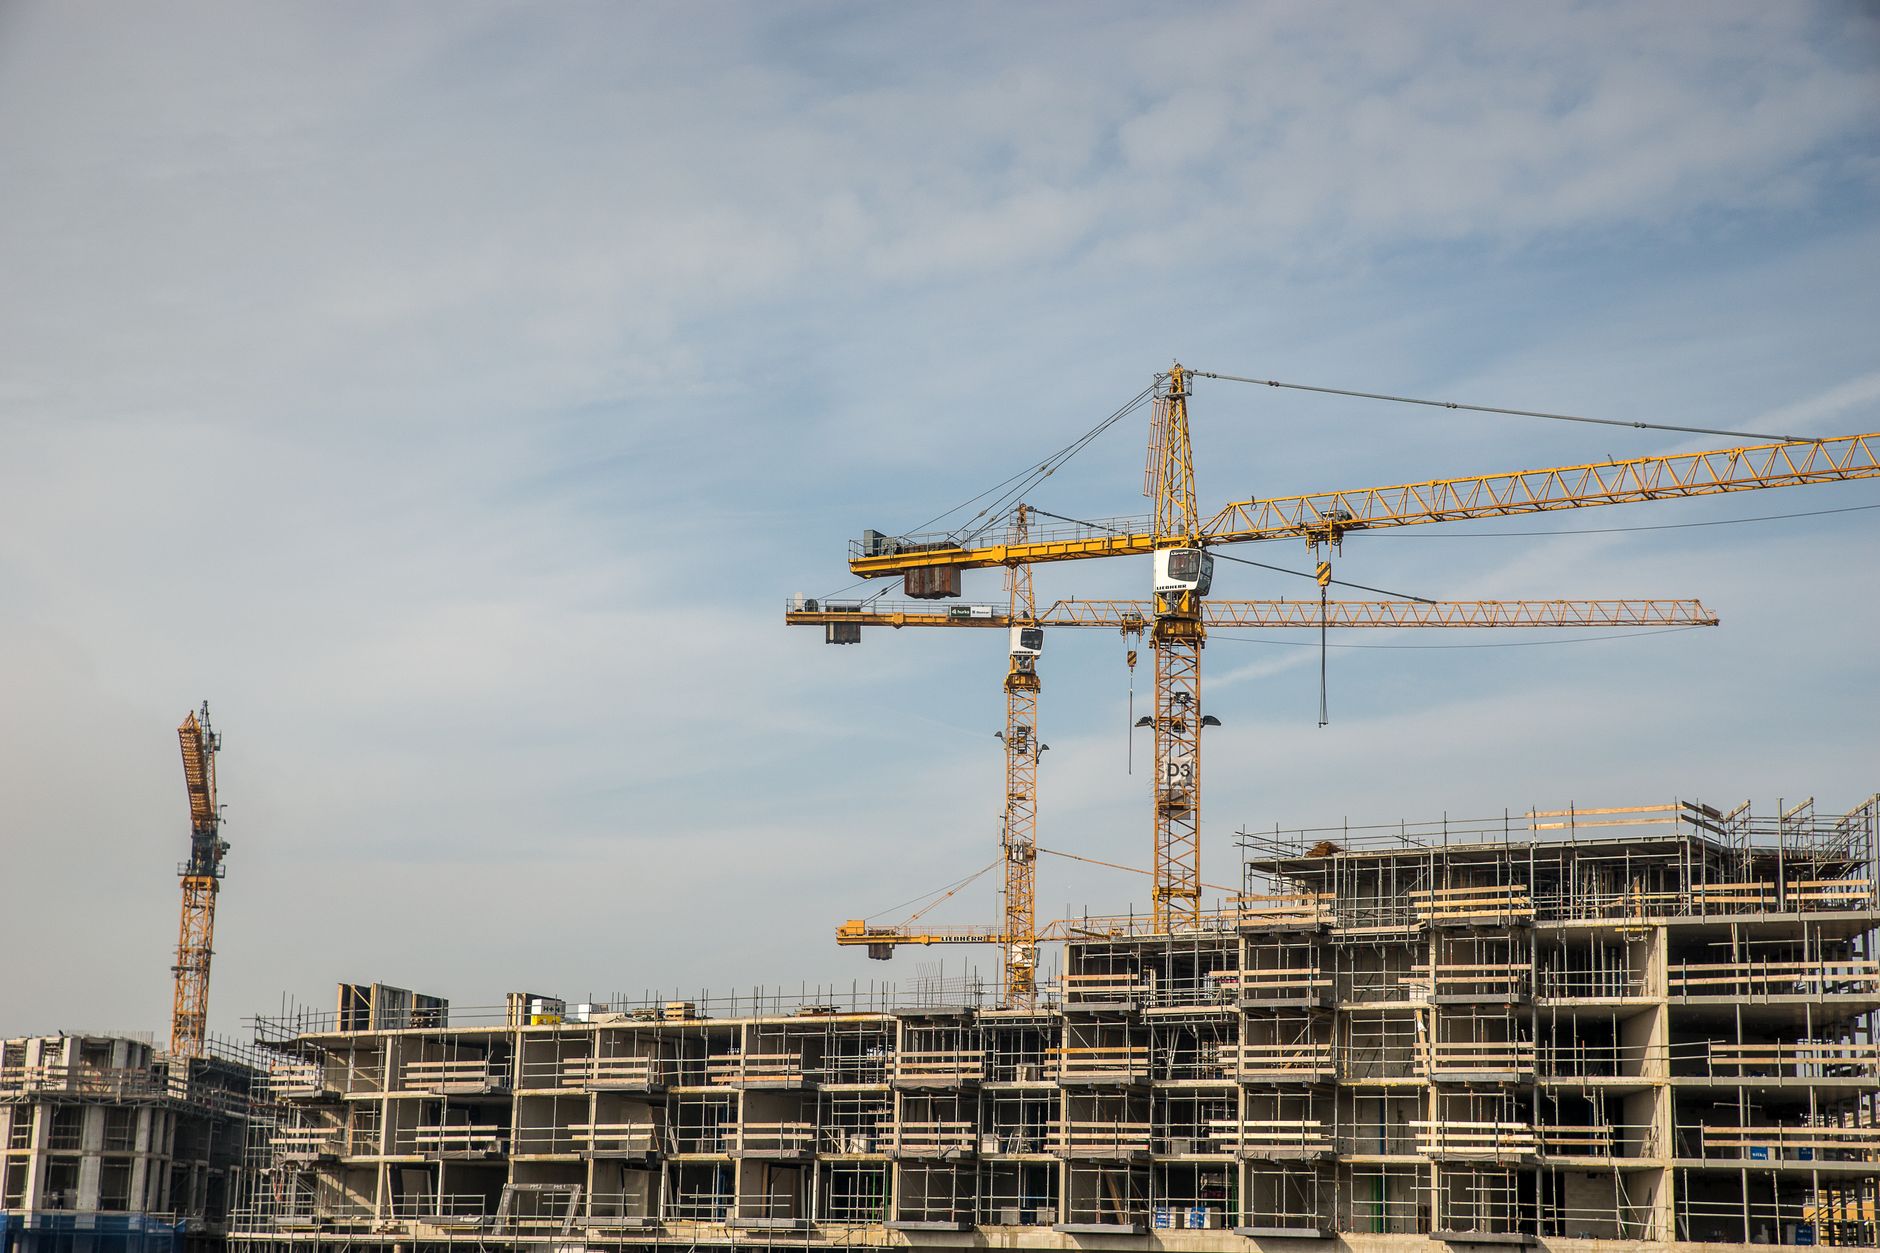
Sectorul construcțiilor din Europa traversează o perioadă de redresare treptată, în ciuda unui context economic marcat de o creștere modestă și de costuri de finanțare ridicate. Analiza realizată de Allianz Trade indică faptul că activitatea din acest domeniu este susținută în prezent de investițiile masive în infrastructura publică, tranziția energetică și dezvoltarea infrastructurii digitale. Această evoluție are loc într-un cadru în care economia europeană este estimată să avanseze cu doar 0,9% în anul 2026.
Investițiile în tehnologia digitală și inteligența artificială reprezintă un motor esențial pentru cererea de noi construcții. Dezvoltarea centrelor de date, alimentată de investițiile masive în inteligență artificială, creează oportunități semnificative pentru companiile de construcții, în special în zona lucrărilor specializate. De asemenea, extinderea infrastructurii necesare pentru serviciile digitale impune dezvoltarea de rețele electrice și alte facilități de susținere, oferind noi direcții de creștere pentru companiile din sector.
Din punct de vedere financiar, cheltuielile marilor furnizori de infrastructură cloud sunt estimate la 725 de miliarde de dolari în 2026, ceea ce reprezintă o creștere de 80% față de anul precedent. Proiecțiile indică faptul că aceste investiții vor depăși pragul de 1.000 de miliarde de dolari în anul 2027. Această explozie a cheltuielilor digitale are un impact direct asupra construcțiilor, prin necesitatea de a construi centre de date și infrastructură energetică adecvată acestor facilități de înaltă tehnologie.
Performanța economică a companiilor europene este însă foarte concentrată în câteva domenii strategice, în timp ce alte industrii rămân sub presiune. Veniturile companiilor din Europa au crescut cu 11,2%, însă acest avans este susținut în principal de sectoarele precum energia, apărarea și semiconductorii. În contrast, industriile ciclice continuă să fie afectate de cererea slabă, de incertitudinile geopolitice și de costurile ridicate de finanțare, având o capacitate limitată de a transfera aceste costuri către consumatori.
În Europa de Est, sectorul construcțiilor beneficiază de un sprijin mai pronunțat prin proiecte de renovare, investiții în infrastructură și programe de tranziție energetică, comparativ cu anumite piețe din Occident. În ceea ce privește segmentul rezidențial, acesta începe să ofere semne de revenire, însă ritmul de creștere este unul gradual. Această evoluție lentă a sectorului locuințelor este dictată în principal de menținerea unor costuri ridicate ale finanțării pentru consumatori.
Din perspectiva materiilor prime, cererea pentru metale precum cuprul, litiul și metalele rare este susținută de procesele de electrificare și de infrastructura necesară inteligenței artificiale. Totuși, sectorul metalurgic prezintă disparități, deoarece fierul și oțelul rămân sub presiune economică. Pe termen scurt, viabilitatea sectorului construcțiilor din Europa va depinde în continuare de evoluția costurilor de finanțare și de capacitatea investițiilor publice și digitale de a compensa incertitudinile macroeconomice.