

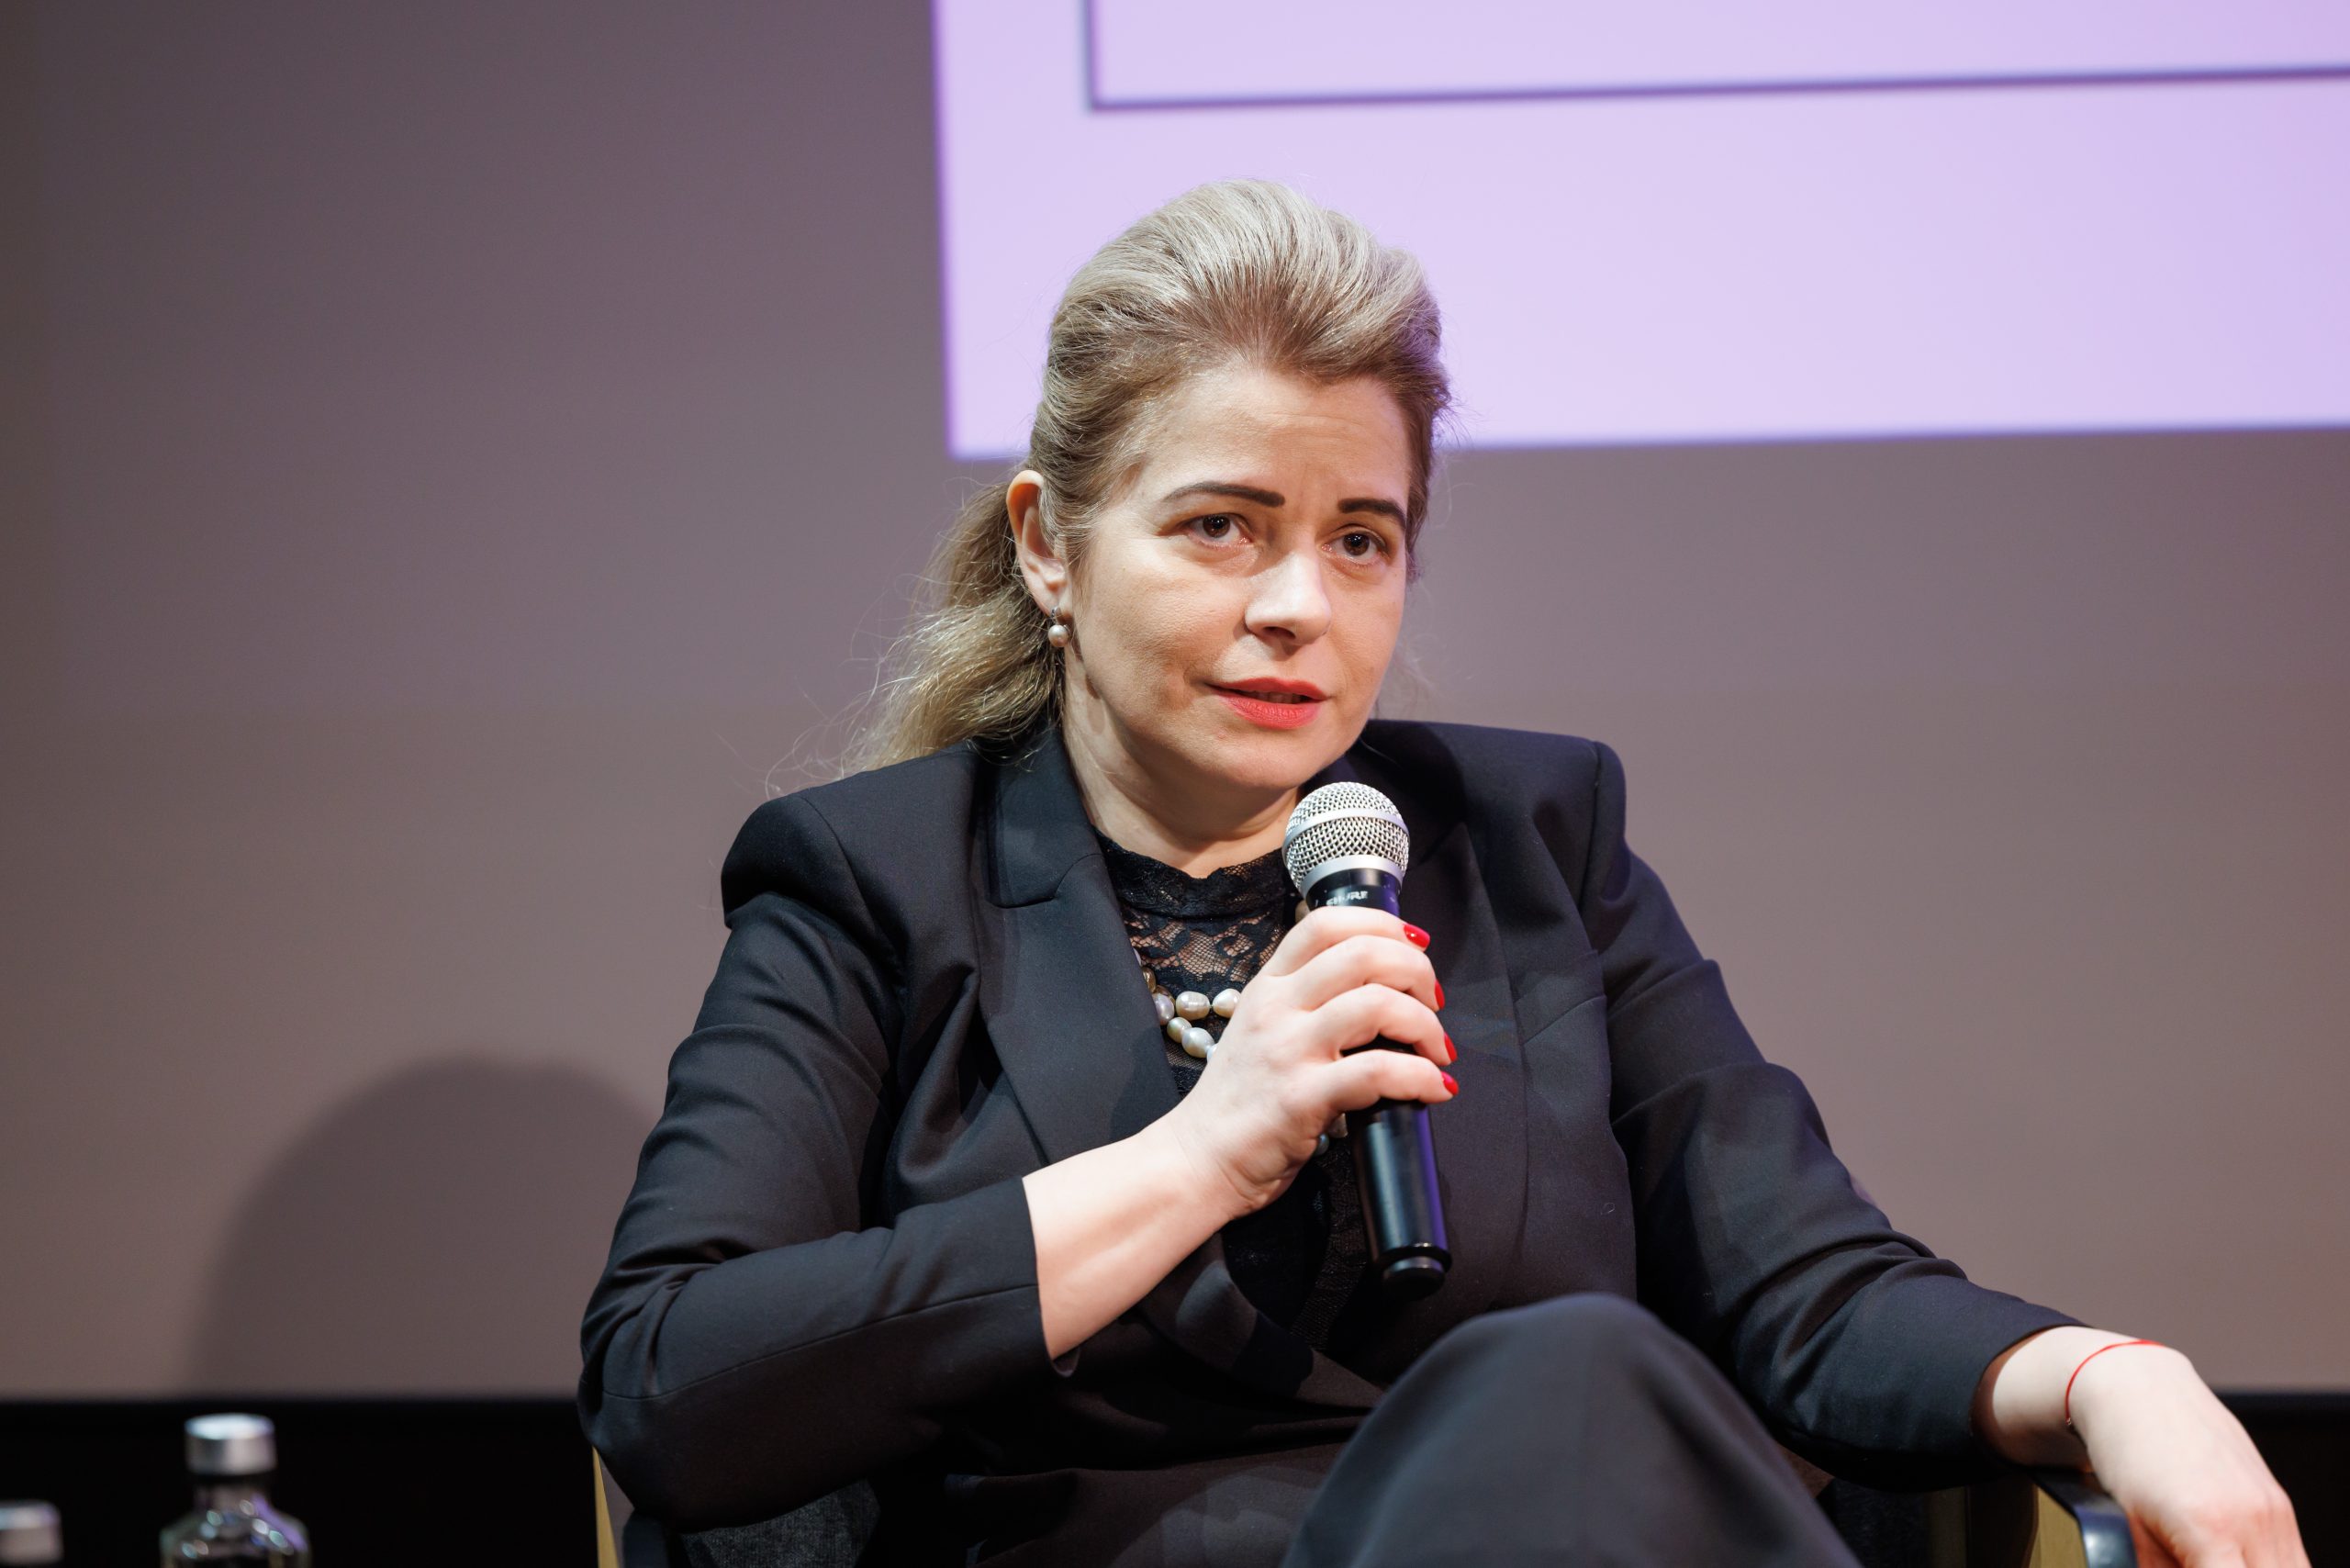
Rata creditelor neperformante în segmentul companiilor a ajuns la 5,6%, marcând o creștere de 1,1 puncte procentuale față de martie 2025. Această evoluție a fost prezentată de Gabriela Folcuț, director executiv în cadrul Asociației Române a Băncilor, care a subliniat că nivelul de risc este mult mai pronunțat în zona întreprinderilor mici și mijlocii comparativ cu segmentul corporațiilor. Datele indică o vulnerabilitate sporită a companiilor care nu au resurse financiare suficiente pentru a gestiona provocările economice actuale.
Analiza pe segmente de mărime relevă faptul că microîntreprinderile prezintă o rată de neperformanță de 7,2%, în timp ce la întreprinderile mici aceasta este de 7,1%. În contrast, corporațiile mențin un nivel de neperformanță sub pragul de 5%. Gabriela Folcuț a precizat că dificultățile economice afectează în mod special anumite sectoare de activitate, identificând agricultura, construcțiile și industria ca fiind segmentele care înregistrează cele mai mari rate de neperformanță din portofoliul de credite.
Un aspect critic evidențiat de reprezentanta ARB este situația creditelor accesate de companii cu garanții de stat, unde rata de neperformanță a ajuns la includegraphics 11,3%. Deși garanțiile de stat sunt văzute ca un instrument de sprijin pentru sectorul antreprenorial în procesul de accesare a finanțărilor, Gabriela Folcuț a avertizat că trebuie monitorizat constant impactul pe termen lung. Nivelul ridicat de neperformanță în acest segment specific indică o problemă de gestionare a riscurilor în cadrul creditelor susținute de stat.
Problema subcapitalizării companiilor reprezintă un alt factor de risc, limitând accesul acestora la credite bancare și la fondurile europene. Gabriela Folcuț a menționat că există aproape 26.000 de companii în insolvență, iar aceste entități generează 30% din totalul creditului neperformant. În plus, ponderea creditului comercial este de două ori mai mare decât cea a creditului bancar, ceea ce, în perioade de criza economică, crește semnificativ riscul de insolvență pentru companii.
În ciuși de aceste semnale de alarmă, sistemul bancar rămâne stabil și capabil să susțină economia. Gabriela Folcuț a declarat că instituțiile financiare dispun de indicatori de solvabilitate și de lichiditate foarte buni. Accentul trebuie pus pe menținerea stabilității financiare la nivel național și pe utilizarea eficientă a fondurilor europene operaționale, în contextul în care PNRR nu mai este disponibil, pentru a asigura un flux constant de investiții în sectorul privat.
Monitorizarea ratelor de neperformanță este un indicator esențial pentru sănătatea sistemului financiar, reflectând capacitatea companiilor de a-și onora obligațiile de plată. În România, indicatorii de solvabilitate bancară sunt utilizați pentru a evalua reziliența sectorului financiar în fața fluctuațiilor economice. O creștere a neperformanței la nivelul IMM-urilor poate semnala o scădere a capacității de consum sau o presiune crescută asupra fluxurilor de numerar ale acestor unități de producție.