

Președintele ANAF, Adrian Nica, a emis ordinul 1512/2026, care stabilește procedura oficială pentru aplicarea amnistiei fiscale prevăzute de Legea 177/2026. Această măsură vizează firmele românești care au avut codul de TVA anulat și au fost obligate să plătească taxa retroactiv pentru perioadele cuprinse între 1 ianuarie 2019 și 28 august 2026. Documentul, publicat în Monitorul Oficial, oferă cadrul necesar pentru anularea obligațiilor fiscale principale și a celor accesorii.
Procedura de identificare a contribuabililor se va baza pe datele din sistemele RO e-Factura și RO e-Case de marcat electronice. ANAF va verifica în aceste evidențe dacă firmele au înscris distinct taxa pe valoarea adăugată în facturi sau bonuri fiscale în perioadele pentru care au fost emise deciziile de impunere din oficiu. Analiza va fi efectuată pentru fiecare perioadă fiscală în parte, conform detaliilor tehnice menționate în noul ordin de la ANAF.
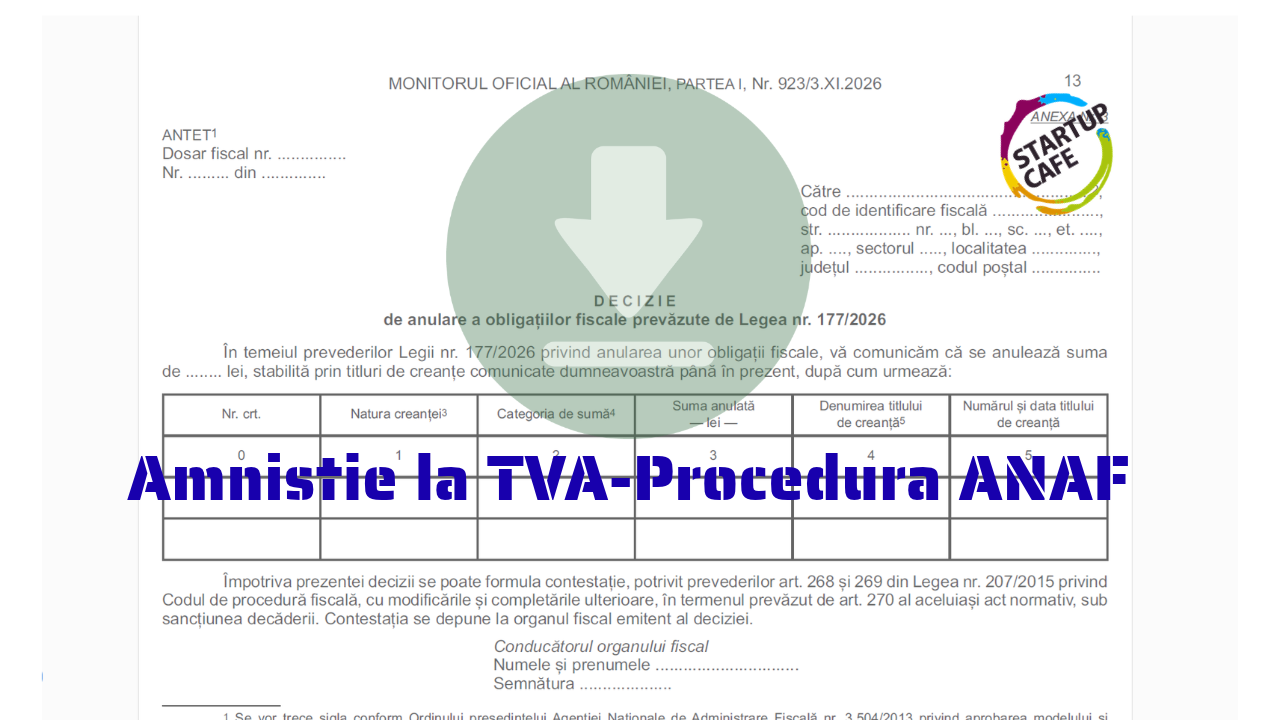
Ordinul președintelui ANAF include patru anexe procedurale și două anexe cu formulare specifice pentru contribuabili. Acestea cuprind procedura de întocmire a listelor cu obligații fiscale, modalitatea de identificare a sumelor ce fac obiectul anulării, precum și documentele necesare pentru decizia de anulare și cererea de restituire. Patronii afectați ar trebui să primească aceste formulare direct de la ANAF, conform reglementărilor stabilite prin Legea 177/2026.
Avocata Alina Nica, care a inițiat demersurile pentru această amnistie, subliniază că ordinul nu acoperă toate punctele sensibile ale situației. Deși procedura a introdus soluții pentru eșalonări și a transformat respingerea cererilor în acte motivat contestabile, au rămas probleme nerezolvate. Printre acestea se numără lipsa unor mecanisme pentru oprirea executărilor silite, situația firmelor aflate în insolvență sau a celor cu răspundere solidară și absența unei căi rapide de procedare.
Implementarea acestei legi a fost precedată de o perioadă de tensiuni în care 29 de parlamentari au depus o propunere de lege pentru a ajuta mii de antreprenori. Aceștia se confruntau cu cerințe de plată pentru TVA pe care nu îl încasaseră de la clienți, în urma unor anulări de coduri efectuate de autorități. Procesul legislativ a culminat cu adoptarea Legii 177/2026, care urmărește corectarea acestor impuneri retroactive masive.
Contextul economic general al anului 2026 indică faptul că deficitul bugetar a scăzut la 3,81% din PIB după primele nouă luni de la începutul anului. Deși execuția bugetară a arătat îmbunătățiri, analiștii menționează că presiunile inflaționiste și ratingul țării rămân factori de monitorizare pentru stabilitatea economică a României.