

Proiectul de lege PL x 694/2026, care vizează limitarea deductibilității cheltuielilor efectuate între companiile din cadrul aceluiași grup, ar putea genera dublă impozitare și ar putea scădea atractivitatea României pentru investitori. Camera Consultanților Fiscali (CCF) a emis un comunicat prin care solicită analizarea acestui demers împreună cu Guvernul, ANAF și mediul de afaceri, subliniind riscurile pentru credibilitatea țării în procesul de aderare la OCDE.
Conform prevederilor propuse, începând cu data de 1 ianuarie 2027, companiile nu vor mai putea deduce integral cheltuielile cu serviciile de management, consultanță, asistență sau transferul drepturilor de proprietate intelectuală plătite unei entități din același grup. De asemenea, proiectul introduce o limitare a deductibilității dobânzilor aferente împrumuturilor acordate de o firmă din grup, plafonând acestea la nivelul dobânzii medii din țara creditorului, plus un punct procentual.
Organizația subliniază că aceste măsuri nu fac nicio distincție între tranzacțiile reale și cele artificiale, ceea ce ar putea duce la impozitarea de două ori a aceluiași venit. De exemplu, dacă o firmă-mamă din Cluj facturează servicii de management de 100.000 de lei unei filiale din Iași, grupul ar putea plăti impozit pe profit de două ori: câte 16.000 de lei la fiecare entitate. Situația este agravată când prestatorul este situat în altă țară.
Impactul economic ar putea fi resimțit și de sectorul financiar, inclusiv de către bănci, companii de leasing și instituții financiare nebancare, ceea ce ar putea crește costul creditelor pentru firme și familii. CCF menționează că multe proiecte de investiții în sectoare precum energia, infrastructura sau imobiliarele sunt finanțate prin împrumuturi de la acționari sau de la grup, în special în faza de construcție. Dacă dobânzile devin parțial nedeductibile, rentabilitatea acestor proiecte ar putea fi compromisă.
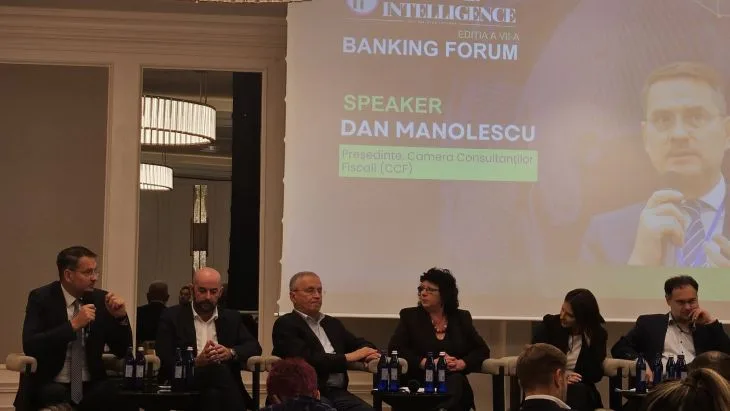
Dan Manolescu, președintele Camerei Consultanților Fiscali, a declarat că orice demers de întărire a conformării trebuie să fie construit pe reguli predictibile și proporționale. Adrian Luca, prim-vicepreședinte al CCF, a susținut că administrația fiscală are deja instrumentele necesare pentru a identifica transferurile artificiale de profit. Totodată, Doru Dudaș, președintele Comitetului fiscal al CCF, a criticat lipsa de predictibilitate fiscală, numind-o cel mai mare rău al economiei naționale.
Această discuție vine într-un context în care România a renunțat deja, în ianuarie 2026, la o măsură similară, dar mult mai blândă, după ce OCDE a semnalat riscurile de tratament discriminatoriu. La acea dată, limitarea cheltuielilor se aplica doar firmelor cu afaceri sub 50 de milioane de euro, însă prevederea a fost abrogată după mai puțin de o lună de aplicare pentru a evita dubla impunere.