

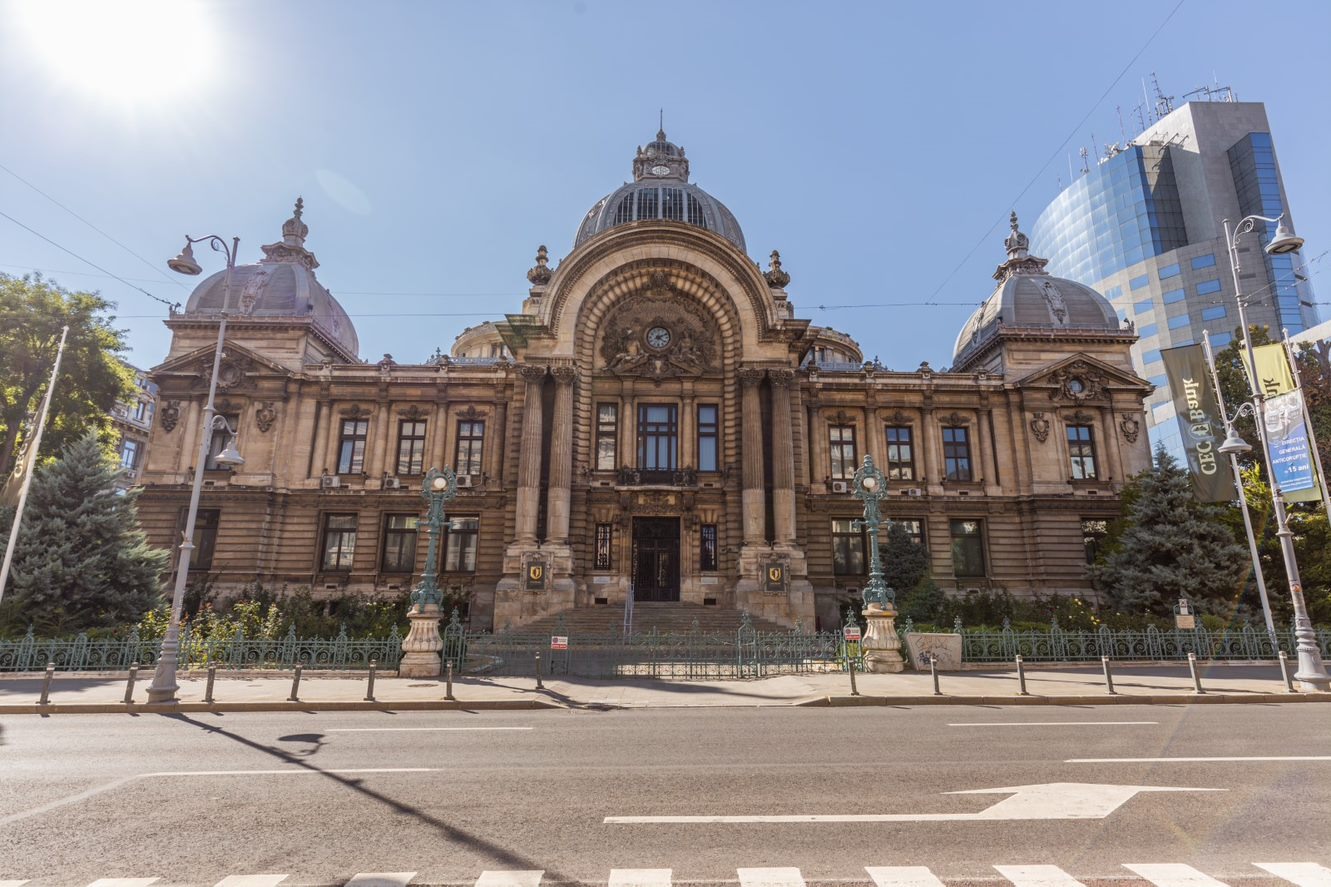
CEC Bank a raportat rezultate financiare pozitive în prima jumătate a anului 2026, înregistrând o creștere semnificativă a profitabilității. Profitul net la nivelul Băncii a ajuns la 418,4 milioane lei, ceea ce reprezintă o majorare de 37,6% față de perioada similară a anului precedent. La nivelul întregului Grup CEC Bank, profitul net a fost de 414,8 milioane lei, evidențiind o creștere de 35,5% comparativ cu primul semestru al anului 2025.
Activitatea băncii a fost susținută de o expansiune a activelor, care au ajuns la 108,44 miliarde lei, o creștere de 9,2% față de perioada precedentă. La nivelul Grupului, activele nete au crescut cu 9,1%, trecând de la 99,42 miliarde lei la 108,51 miliarde lei. Această evoluție reflectă o consolidare a poziției financiare, în contextul în care veniturile nete din dobânzi ale Grupului au crescut cu aproximativ 1%, atingând valoarea de 1.231,2 milioane lei.
Veniturile din dobânzi au înregistrat un plus de aproximativ 26,3 milioane lei, însă și cheltuielile cu dobânzile au urmat un trend crescător, fiind cu circa 14 milioane lei mai mari. Această dinamică a fost influențată de menținerea ratelor de dobândă de piață la niveluri ridicate. În paralel, veniturile nete din comisioane au scăzut cu 8,3% la nivelul Grupului și cu 5,4% la nivelul Băncii, pe fondul unei creșteri de 24% a cheltuielilor cu comisioanele, respectiv cu aproximativ 21,7 milioane lei.
Raportul cost-venituri la nivelul Grupului a ajuns la 49,83% la data de 30.06.2026, comparativ cu 46,42% în iunie 2025. Această variație a fost influențată de majorarea taxei pe cifra de afaceri implementată în iulie 2025, un cost pe care banca nu l-a transferat clienților din cauza competiției și a contextului macroeconomic. Totodată, rata fondurilor proprii totale la nivelul Băncii s-a situat la 28,90%, rămânând la un nivel confortabil față de cerințele reglementate.
Digitalizarea a reprezentat un pilon major în performanța semestrului, cu o creștere de peste 30% a numărului de produse și servicii acordate digital. Segmentul de Mobile Banking a înregistrat o creștere de 22% a numărului de clienți, în timp ce tranzacțiile prin Internet Banking au crescut cu 7,67%. Banca a lansat totodată primele cinci Agenții Digitale și a extins serviciul RoPay, oferind noi funcționalități de plată și transfer de bani prin numărul de telefon.
În contextul economic actual, sectorul bancar din România se confruntă cu provocări legate de stabilitatea forței de muncă, având în vedere că peste 10.000 de angajați și-au pierdut locurile de muncă de la începutul anului până la finalul lunii august. Această evoluție a pieței muncii, cu un număr de concedieri cu 25% mai mare față de aceeași perioadă a anului trecut, reprezintă un factor de monitorizat pentru stabilitatea macroeconomică generală.