

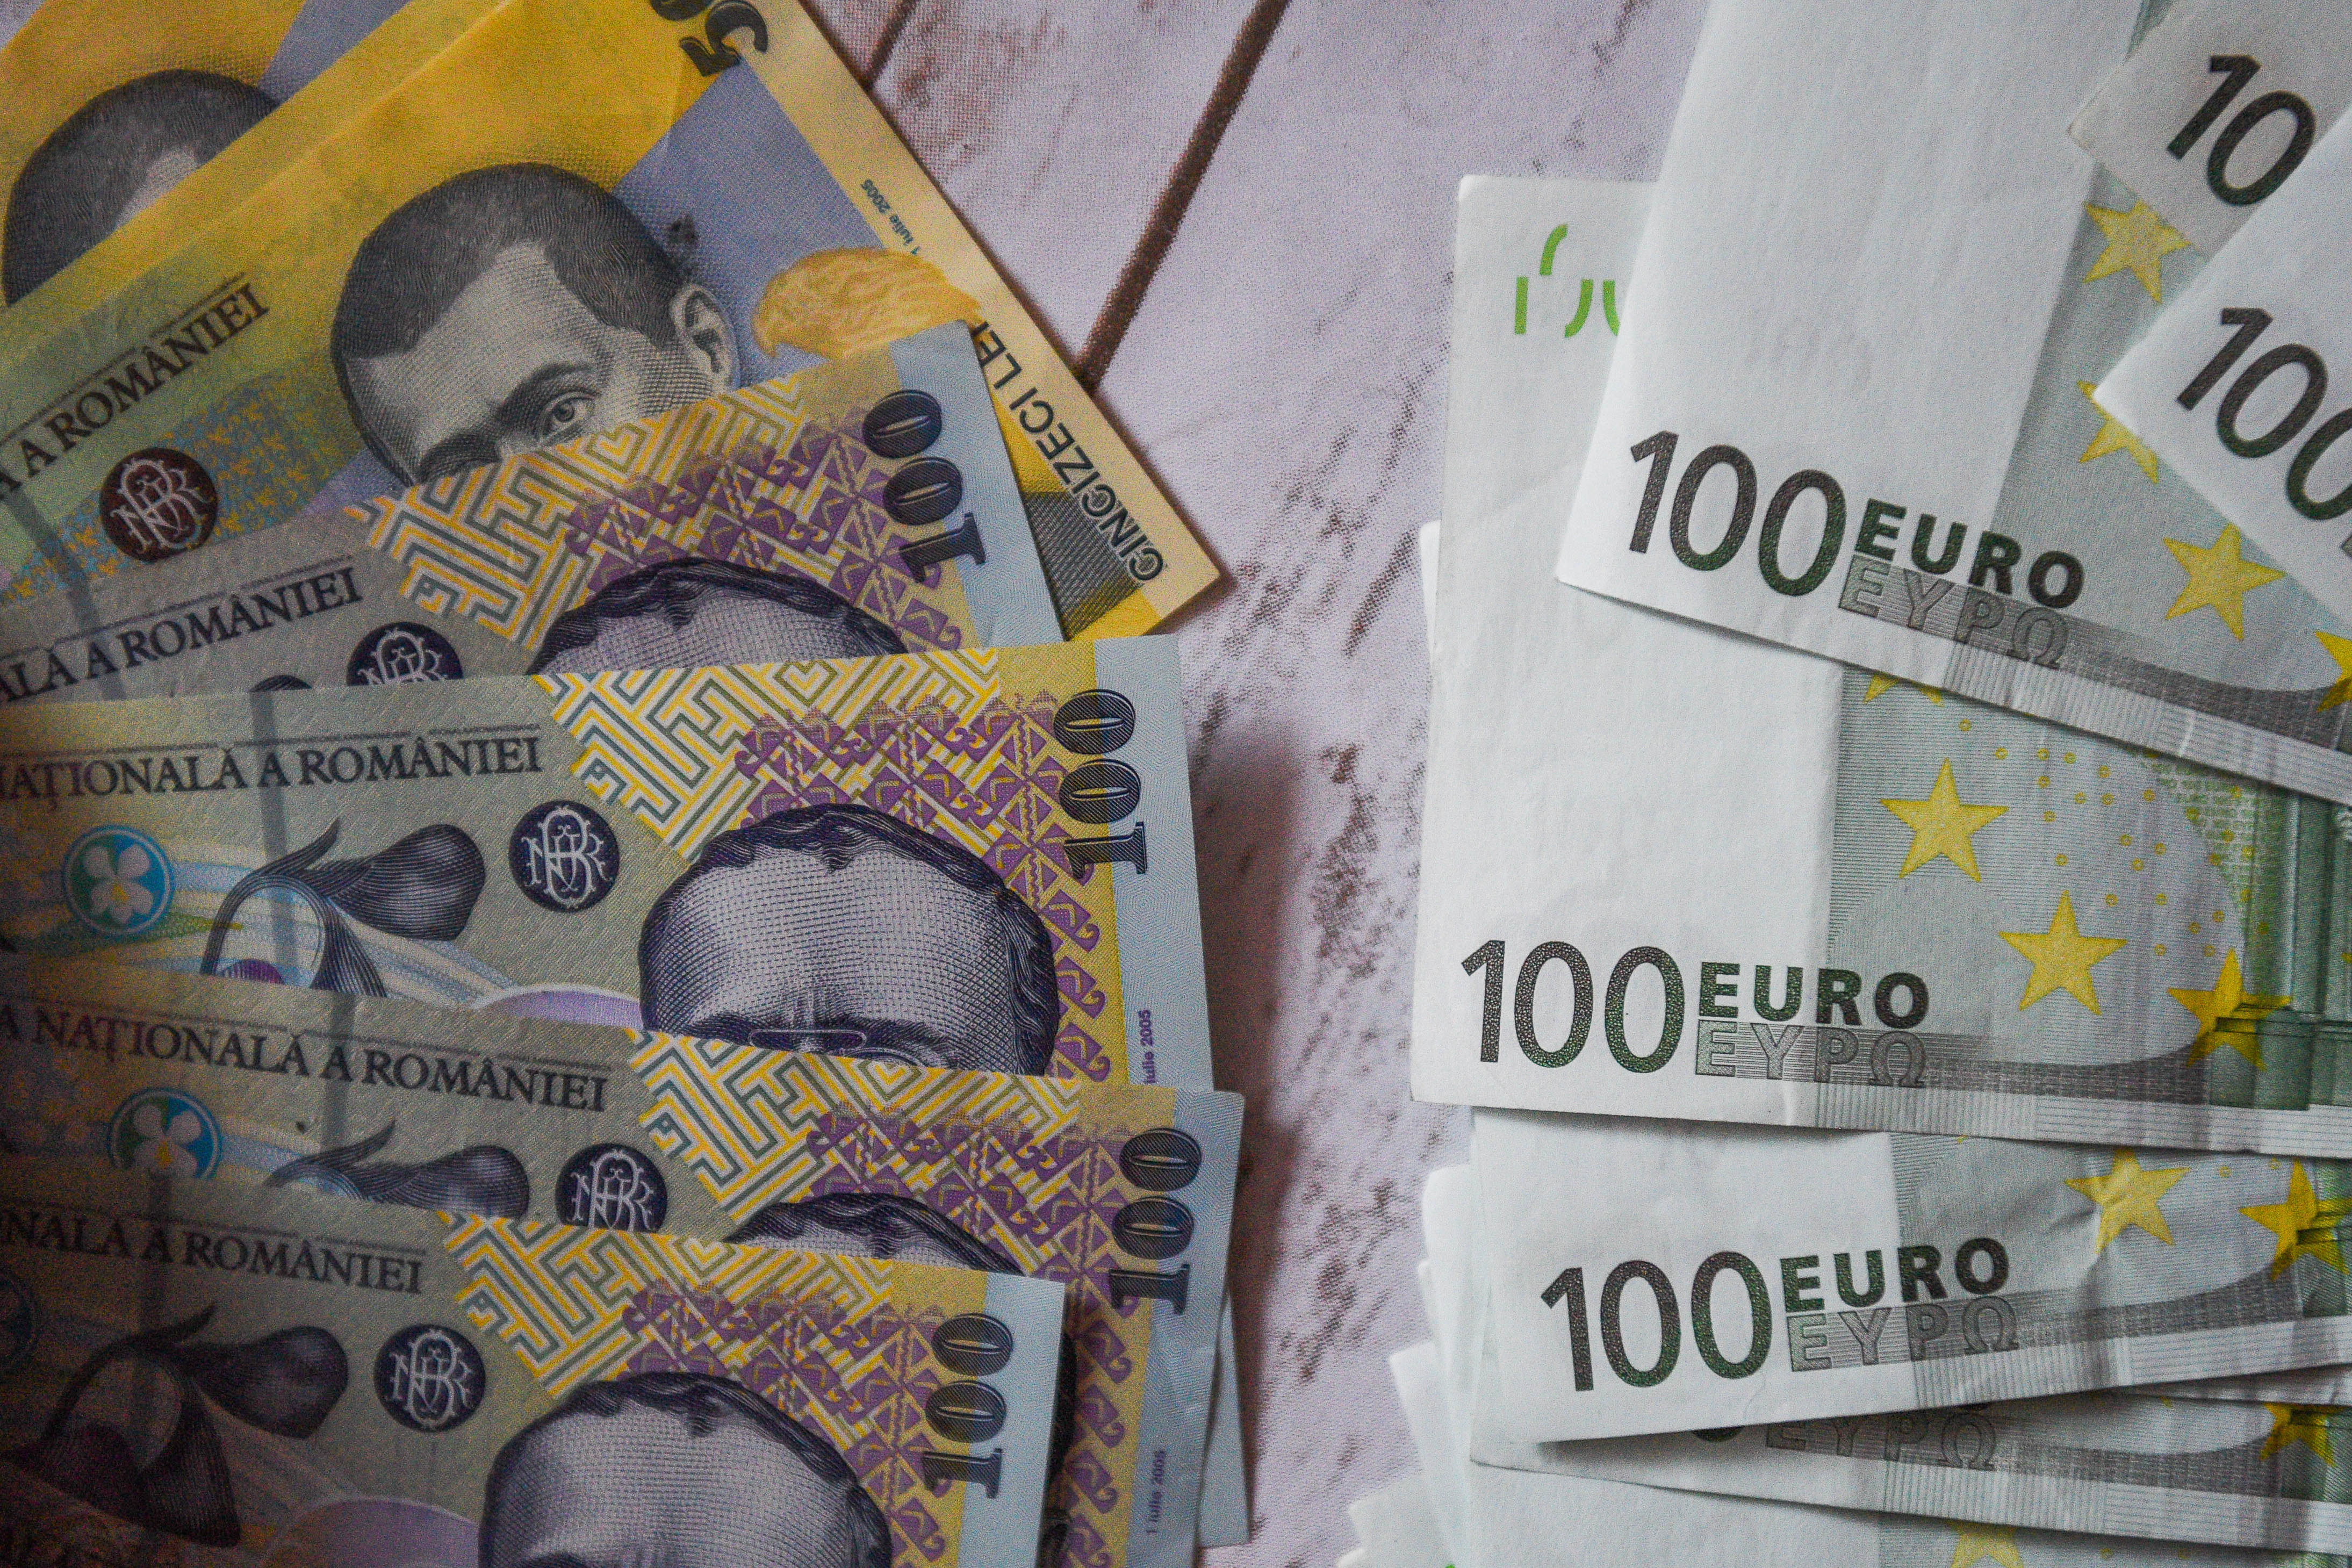
Alegerea între păstrarea economiilor în lei sau în euro depinde de o analiză a diferenței de dobândă și a evoluției cursului valutar. Datele Băncii Centrale indică faptul că depozitele populației au crescut în ultimele 12 luni mai rapid în valută decât în moneda națională. Această tendință apare în contextul în care creșterea economiilor în lei a fost aproape integral anulată de presiunea inflației.
Diferența de dobândă dintre cele două monede este semnificativă. Depozitele în lei pe o perioadă de 12 luni oferă în medie între 5% și 6,5% DAE, în timp ce cele în euro oferă între 0,5% și 2,10%. Unele instituții, precum tbi Bank, oferă 3,00% la euro, iar la lei se pot găsi oferte de 7,00% la tbi Bank sau ProCredit. Toate aceste câștiguri sunt supuse unui impozit de 10% reținut la sursă.
Factorul decisiv este rata de depreciere a leului față de euro. Dacă luăm în calcul dobânzile nete, diferența dintre un depozit în lei de 5,85% și unul în euro de 2,25% este de aproximativ 3,6 puncte. Depozitul în lei rămâne mai rentabil dacă leul pierde față de euro mai puțin de 3,5% într-un an, ceea ce ar însemna un curs sub 5,53 lei/euro. Dacă deprecierea depășește acest prag, euro devine varianta câștigătoare.
Evoluția recentă a cursului valutar oferă argumente pentru alegerea euro. Cursul a urcat de la 5,2489 pe 5 august la 5,3470 pe 8 octombrie, reprezentând o depreciere de aproape 2% în doar două luni. Totuși, o scădere de peste 3,5% într-un an nu este garantată. Pentru planificarea financiară, contează și moneda în care vor fi efectuate cheltuielile, precum chiria sau ratele, unde leii elimină riscul valutar.
O alternativă pentru economisirea banilor sunt titlurile de stat, care oferă dobânzi atractive și sunt scutite de impozitul de 10%. Emisiunile Fidelis sunt disponibile atât în lei, cât și în euro. De asemenea, trebuie menționat că sumele depozitate sunt garantate de stat până la pragul de 100.000 euro per persoană, per bancă. Mulți utilizatori optează pentru o strategie mixtă, păstrând banii pentru cheltuieli curente în lei și o parte din economiile pe termen lung în euro.
Contextul economic este marcat de o inflație care a afectat puterea de cumpărare. În anul 2026, inflația a fost foarte ridicată, atingând 10,85% în luna mai. Din acest motiv, BNR a menținut dobânda-cheie la 6,50% atât în iulie, cât și pe 8 octombrie, avertizând că nivelul inflației ar putea crește din nou până la finalul anului în cursul viitorului.