

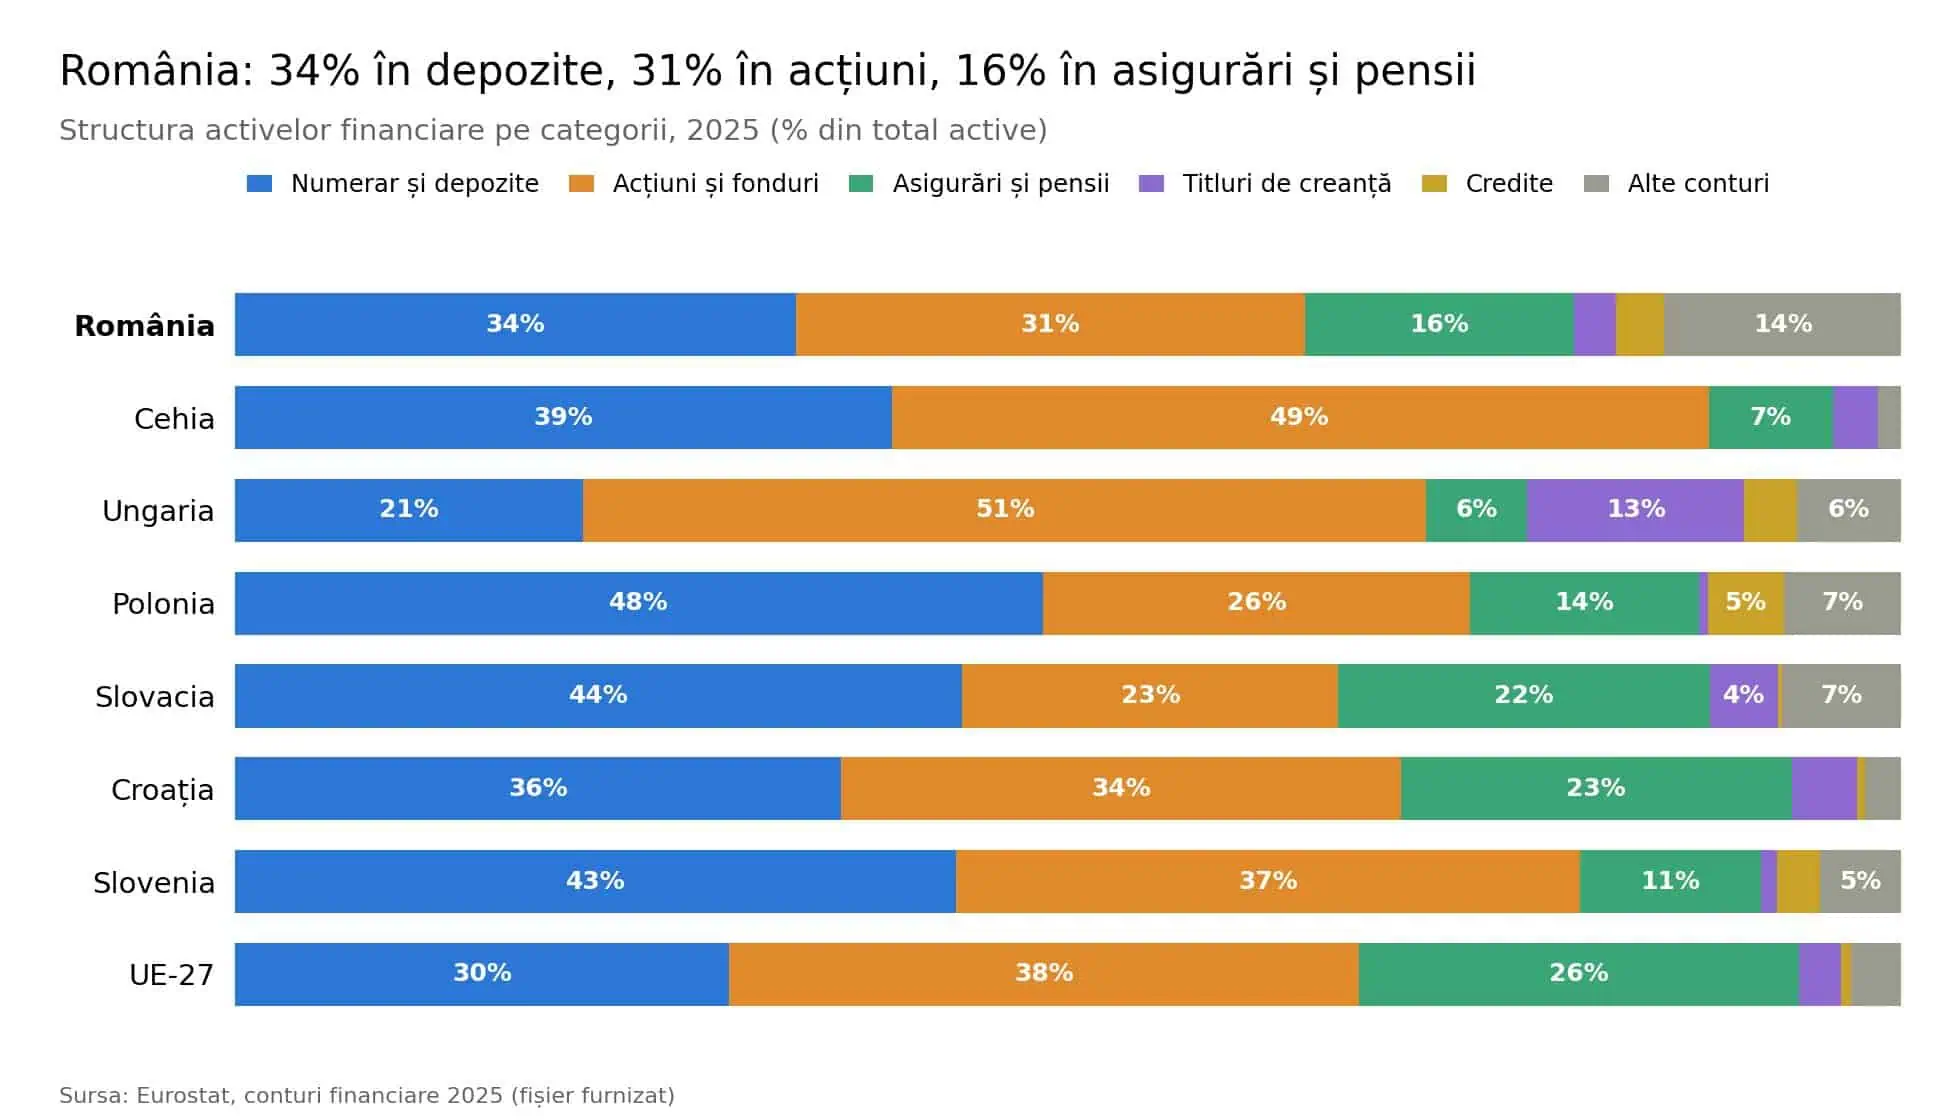
Analiza structurii portofoliilor financiare din Europa Centrală și de Est relevă diferențe semnificative în modul în care cetățenii își gestionează economiile. În România, profilul investițional este marcat de o diversificare relativă între mai multe categorii de active, spre deosebire de modelele din regiune. Cetățenii români distribuie resursele între depozite bancare, acțiuni, fonduri de investiții, asigurări și pensii, oferind un contrast clar față de comportamentul investitorilor din Polonia, Cehia sau Ungaria.
În România, ponderea depozitelor și a numerarului în portofoliul total este de 33,6%, o valoare a doua cea mai mică din regiune, după cea din Ungaria. În același timp, acțiunile și fondurile de investiții reprezintă 30,6% din active, o creștere semnificativă față de 22% în urmă cu un deceniu. Un aspect distinctiv este ponderea asigurărilor și a pensiilor, care a ajuns la 16,1%, fiind cel mai ridicat procent din regiune, comparativ cu 7,9% înregistrat în anul 2016.
Comparația cu restul regiunii evidențiază discrepanțe majore în valoarea activelor pe locuitor. În Cehia, cetățenii dețin 23.260 de euro în acțiuni și fonduri, o sumă de 5,1 ori mai mare decât cea a unui român, care are 4.594 de euro în această categorie. Totodată, polonezii preferă depozitele și numerarul, având de 2,5 ori mai mulți bani în această formă (12.383 de euro) față de români (5.052 de euro). Ungarii dețin titluri de stat semnificative, cu 4.245 de euro pe locuitor, de aproape 11 ori mai mult decât românii.
Evoluția pe termen lung arată o transformare a modului de economisire în România. Valoarea activelor din asigurări și pensii a crescut spectaculos, de la 9,6 la 46,0 miliarde de euro, ceea ce reprezintă o creștere de 4,8 ori. În paralel, activele deținute sub formă de acțiuni și fonduri au urcat de la 26,6 la 87,4 miliarde de euro, o creștere de 3,3 ori. Această tendință indică o trecere treptată de la simpla acumulare de numerar către instrumente financiare mai complexe.
Deși România a înregistrat cea mai rapidă creștere din grup în perioada 2016–2025, activele financiare totale de 285,8 miliarde de euro rămân la un nivel inferior comparativ cu Polonia, care are 932,1 miliarde de euro, sau Cehia, cu 517,3 miliarde de euro. Raportate la numărul de locuitori, activele românilor sunt de 3,2 ori mai mici decât cele ale cehilor și de 1,7 ori mai mici decât cele ale polonezilor, reflectând o diferență de bogăție financiară per capita.
Datele analizate se referă strict la activele financiare și sunt exprimate în euro la prețuri curente, fără a include proprietățile imobiliare. Aceste cifre reflectă starea portofoliilor la un moment dat, fără a fi ajustate pentru impactul inflației asupra puterii de cumpărare. Analiza oferă o imagine asupra preferințelor de risc și a gradului de alfabetizare financiară în cadrul economiilor din Europa Centrală și de Est.