

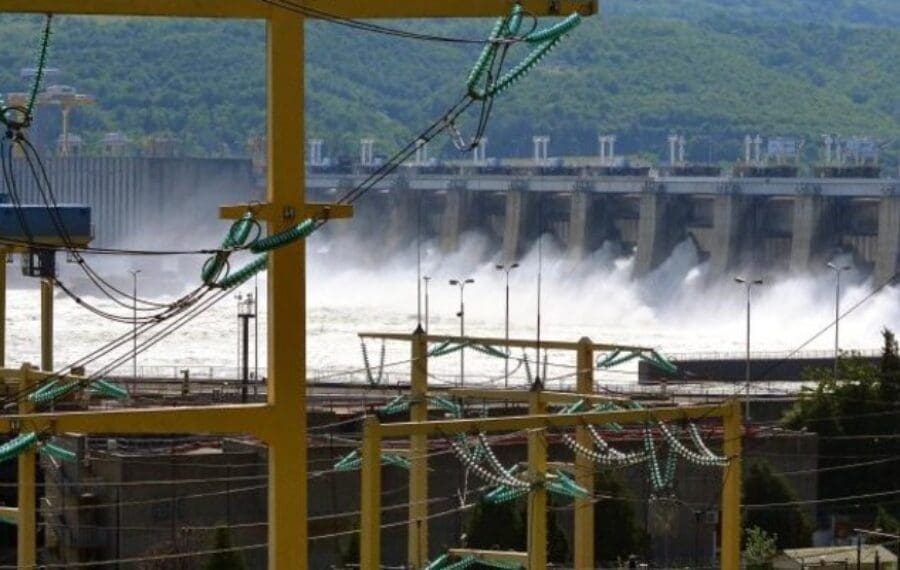
România dispune de resurse energetice semnificative, precum hidrocentrale și reactoare nucleare, capabile să genereze electricitate la costuri de producție relativ reduse. Totuși, acest avantaj competitiv al resurselor interne nu se traduce direct prin scăderea prețurilor pentru consumatorii finali. O analiză realizată de Asociația Energia Inteligentă explică discrepanța dintre potențialul de producție ieftină și nivelul actual al facturilor de energie din țară.
Problema principală identificată de Asociația Energia Inteligentă rezidă în modul în care a fost organizată și reorganizată producția de electricitate în trecut. Procesul de separare a activităților de producție în companii distincte a creat o structură de piață care nu permite beneficierea directă a consumatorilor de costurile scăzute ale anumitor surse. Această fragmentare a influențat modul în care prețurile sunt stabilite și transmise către utilizatorii de energie.
Resursele de bază ale sistemului energetic românesc, reprezentate de reactoarele nucleare și infrastructura hidrocentrală, oferă o stabilitate și un cost de operare avantajos. În mod ideal, aceste surse ar trebui să acționeze ca un factor de echilibrare a prețurilor pe piață. Totuși, conform analizei, mecanismele de funcționare ale companiilor de producție actuale nu permit ca aceste economii să ajungă în mod automat în facturile cetățenilor.
Structura pieței de energie rămâne una complexă, fiind influențată de deciziile de reorganizare a sectorului din perioada trecută. Separarea companiilor de producție a creat bariere care afectează circulația beneficiilor economice provenite din utilizarea resurselor ieftine. Astfel, chiar și într-o țară cu un mix energetic care include surse cu costuri mici, prețul final plătit de către populație și companii rămâne la niveluri ridicate.
Analiza subliniază necesitatea unei înțelegeri profunde a modului în care funcționează piața de electricitate pentru a identifica soluții de optimizare. Fără o revizuire a modului în care beneficiile producției ieftine sunt distribuite, avantajul hidrocentralelor și al energiei nucleare va rămâne limitat la nivelul companiilor de producție. Consumatorul final continuă să plătească prețuri care nu reflectă întotdeauna costul real de generare al resurselor interne.
În contextul european actual, sectorul energetic este supus unor presiuni constante, inclusiv prin necesitatea de a asigura stocarea energiei în baterii. Ministerul Energiei a stabilit că ținta pentru stocarea în baterii până în anul 2030 este de 1.200 de megawați. Această dezvoltare tehnologică vine într-un moment în care stabilitatea prețurilor și eficiența sistemului rămân teme critice pentru economia națională.