

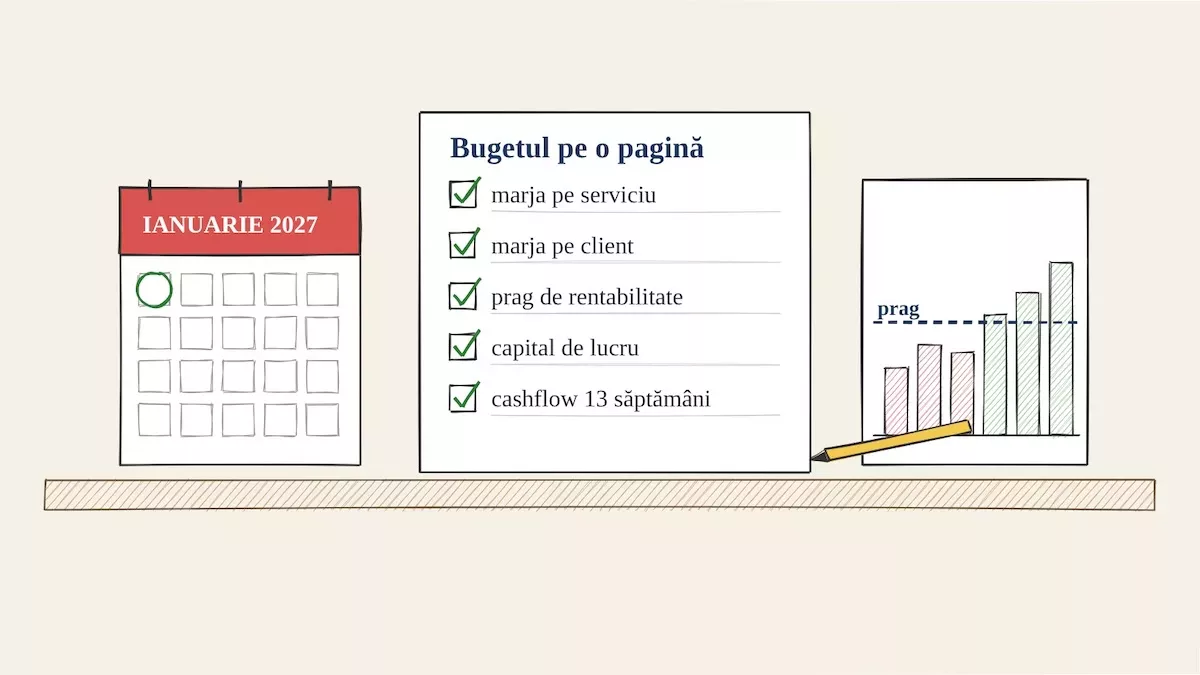
Planificarea bugetului pentru anul 2027 impune pentru firmele mici o abordare care depășește simpla aplicare a unui procent de creștere peste cifra de afaceri din anul curent. Mulți antreprenori tind să presupună că un volum mai mare de facturare va conduce automat la un profit mai mare, însă realitatea financiară poate fi diferită. O firmă poate înregistra o cifră de afaceri mai mare decât în anul precedent, dar să se confrunte simultan cu o scădere a disponibilității banilor în cont.
Deciziile de management în companiile cu câteva zeci de angajați sunt adesea luate pe baza soldului curent de la bancă, însă acest indicator este doar o fotografie momentană. Soldul nu oferă detalii despre facturile ce urmează să fie încasate sau despre plățile mari programate peste două luni. Balanța contabilă, deși necesară pentru obligațiile fiscale, este furnizată cu întârziere și nu este un instrument construit pentru decizii rapide de management sau pentru monitorizarea fluxului de numerar.
Pentru o planificare corectă, antreprenorii trebuie să monitorizeze marja pe fiecare linie de business și marja pe fiecare client în parte. Există riscul ca serviciul care generează cel mai mare volum de vânzări să aibă, de fapt, cea mai mică marjă de profit. De asemenea, un client care solicită revizii constante, plătește facturile cu întârziere sau negociază agresiv prețul poate genera costuri mai mari decât veniturile pe care le aduce afacerii.
Un alt pilon esențial este identificarea pragului de rentabilitate, adică suma necesară pentru acoperirea costurilor fixe precum salariile, chiria, abonamentele sau contabilitatea. Sub acest nivel, fiecare lună se încheie cu pierdere. Antreprenorii trebuie să urmărească și capitalul de lucru, calculând banii blocați în stocuri sau în facturi neîncasate. O firmă care plătește furnizorii la 30 de zile, dar încasează de la clienți la 60 de zile, își finanțează practic acești clienți din propriile resurse.
Monitorizarea cashflow-ului pe o perioadă de 13 săptămâni, cu previziuni săptămânale pentru intrări și ieșiri, permite identificarea perioadelor de lipsă de lichidități. Un exemplu relevant este cel al unei firme de servicii care facturează 80.000 de lei lunar, dar are costuri directe de 30%, ceea ce ridică pragul de rentabilitate la 86.000 de lei. În acest scenariu, o creștere a cifrei de afaceri de doar 10% ar aduce firma la 88.000 de lei, oferind un profit extrem de mic, aproape imperceptibil în cont.
În contextul economic actual, gestionarea riguroasă a indicatorilor de performanță este vitală pentru stabilitatea companiilor. Deși piața poate prezenta volatilitate, utilizarea unor tabele simple care grupează facturile pe servicii și clienți, împreună cu o listă a costurilor fixe, poate transforma datele brute furnizate de contabil în instrumente de decizie. Bugetarea nu trebuie să fie un exercițiu anual, ci un proces de verificare lunară a cifrelor de bază.