

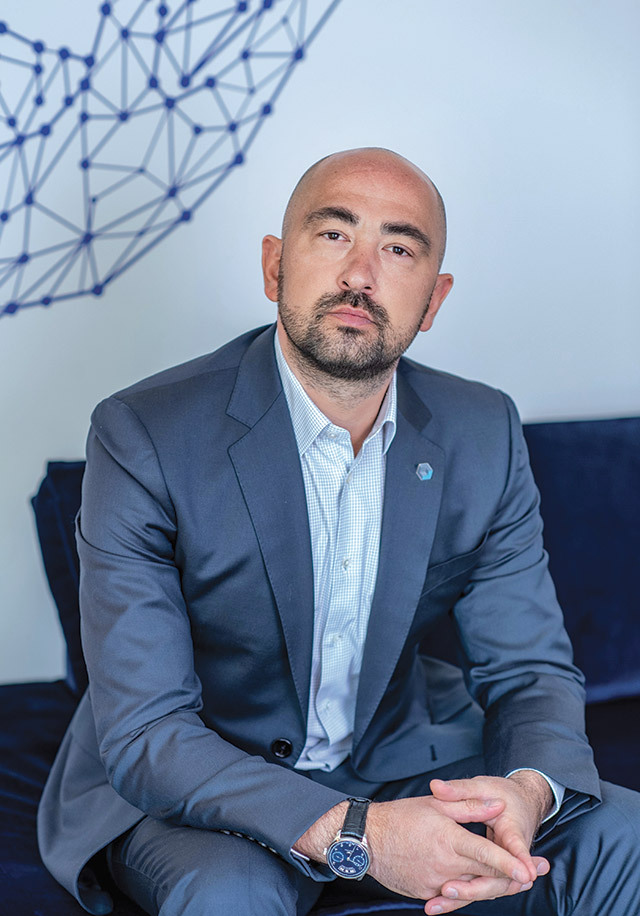
Florin Mariș, CEO și fondator al grupului imobiliar Hexagon, a subliniat necesitatea unei transparențe mult mai mari în prezentarea proiectelor rezidențiale. Dezvoltatorul, care a achiziționat platformele Tehnofrig și CUG în Cluj-Napoca în ultimii doi ani, susține că viitorii proprietari trebuie să fie informați clar despre costurile de întreținere. Această abordare vizează în special cheltuielile legate de energie, care pot varia semnificativ în funcție de calitatea construcției realizate.
Conform declarațiilor lui Florin Mariș, costul de producție al unui apartament nu reprezintă suma reală pe care un client o suportă pentru a locui într-o unitate. El explică faptul că conceptul de cost al locuirii trebuie să includă toate cheltuielile pe parcursul timpului. Printre acestea se numără costul finanțării, care este adesea omis din prezentările comerciale, dar care are un impact masiv asupra bugetului final al familiei.
Pentru a ilustra impactul creditelor ipotecare, Florin Mariș a oferit un exemplu bazat pe valorile actuale ale pieței. Un apartament achiziționat la prețul de 3.000 de euro pe metru pătrat poate ajunge la un cost total de aproximativ 9.000 de euro pe metru după 30 de ani. Această creștere de aproape 200% este determinată de dobânzile aplicate de bănci și de durata contractului de credit ipotecar semnat de cumpărător.
Pe lângă componenta de finanțare, dezvoltatorul avertizează că există și alte cheltuieli care nu sunt prezentate cu suficientă claritate. Acestea includ costurile cu întreținerea, încălzirea și răcirea locuinței, precum și cheltuielile pentru transport către diverse locații. Eficiența energetică a clădirii joacă un rol crucial, deoarece o construcție cu performanțe deficitari va atrage costuri operaționale mult mai mari pentru proprietar.
În acest context, piața imobiliară începe să treacă printr-o schimbare de paradigmă în ceea ce privește modul de comunicare cu clientul. Dacă dobânda este calculată de bănci și de piață, calitatea construcției rămâne responsabilitatea dezvoltatorului. Transparentizarea acestor elemente devine esențială pentru ca cumpărătorii să înțeleagă întreaga structură a cheltuielilor pe care le vor suporta pe termen lung.
Sectorul imobiliar din România este influențat direct de deciziile monetare ale autorităților. De exemplu, BNR a menținut poziția de a nu revizui cadrul normativ privind ROBOR, considerând că nu există motive pentru modificarea reglementărilor actuale. Aceste decizii privind dobânzile și cursul valutar au un impact direct asupra costului creditelor ipotecare și, implicit, asupra capacității de achiziție a cetățenilor.