

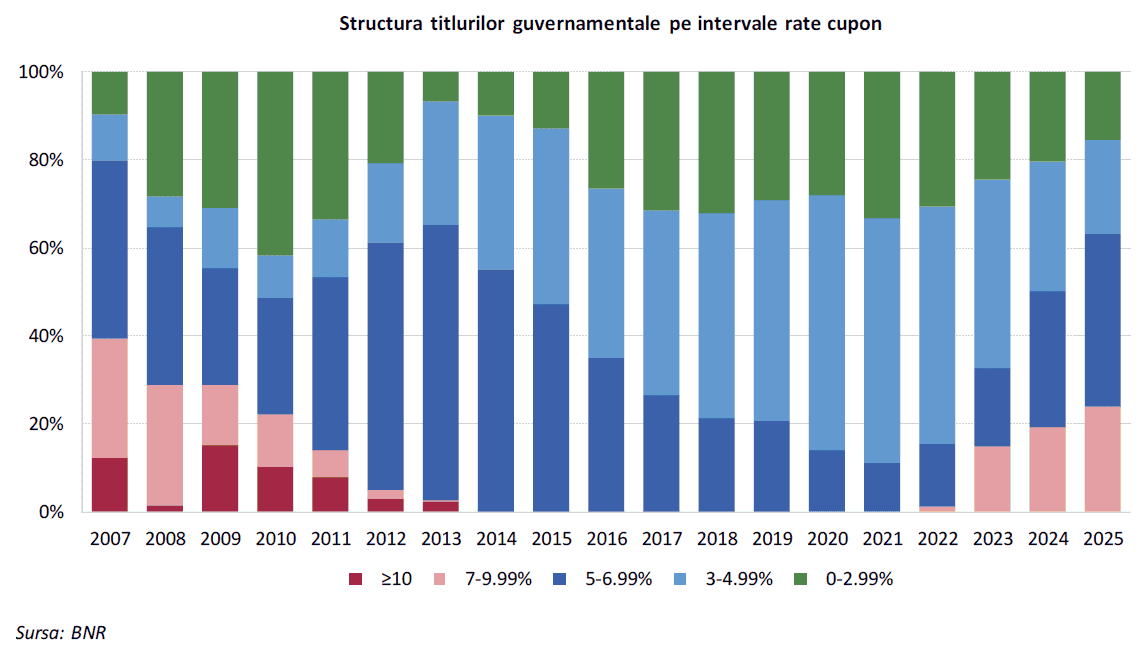
Costul finanțării datoriei publice din România este în creștere, iar o parte semnificativă din instrumentele de împrumut ale statului implică rate ale cupoanelor ridicate. Conform unui raport elaborat de BNR, în anul 2025, aproximativ 24% din titlurile de stat au dobânzi anuale medii cuprinse între 7% și 9,99%. Această structură reprezintă o schimbare majoră față de perioada 2014-2021, când ponderea unor astfel de instrumente cu costuri ridicate era aproape nulă.
Analiza detaliată a portofoliului de datorie arată o mutare a concentrării către instrumente cu costuri mai mari. Titlurile cu un cupon situat între 5% și 6,99% reprezintă în prezent circa 39% din total, o creștere drastică față de nivelul de 11% înregistrat în 2021. În același timp, instrumentele cu dobânzi sub 3% au scăzut la aproximativ 15%, de la o cotă de aproape o treime a totalului în anul 2021.
Evoluția costurilor de finanțare este influențată de necesitatea acoperirii deficitelor bugetare și de percepția investitorilor. Autorii studiului „Sustenabilitatea financiară – de la deficite la convergență nominală” menționează că ritmul accelerat al soldului datoriei guvernamentale și persistarea deficitelor, inclusiv a celui primar, au afectat condițiile de împrumut. România înregistrează, alături de Ungaria și Polonia, unele dintre cele mai mari valori ale ratei dobânzii implicite în raport cu alte state din Uniunea Europeană.
În ceea ce privește impactul asupra bugetului, România plătește în 2025 aproximativ 5,6% din totalul datoriei pentru acoperirea dobânzilor. Această cifră este de două ori mai mare decât media Uniunii Europene, evidențiind o povară financiară semnificativă. Specialiștii de la BNR avertizează că rata sustenabilității a depășit pragul de 10%, valoare dincolo de care finanțarea sectorului public nu mai este considerată sustenabilă pentru bugetul de stat.
Structura datoriei prezintă și riscuri legate de moneda de plată, având în vedere că circa 50% din obligațiile statului sunt denominate în valută străină. Această configurație face ca România să fie o excepție în regiune, majoritatea guvernelor din zona centrală și estică contractând datorie în monedă locală, cu excepția Bulgariei. Scăderea exporturilor sau reducerea intrărilor de capital ar putea genera presiuni valutare în cazul necesității de rambursare a acestor angajamente.
Gestionarea datoriei publice implică și o monitorizare atentă a scadențelor, indicatorul de scadență medie a titlurilor guvernamentale de la România fiind de peste 6 ani. Deși o scadență mai mare poate fixa costurile pe termen lung, ea contribuie la extinderea obligațiilor de refinanțare. În prezent, investitorii străini preferă instrumentele cu scadență medie mai mare și risc ridicat, în timp ce investitorii rezidenți aleg titluri cu scadențe sub 5 ani.