

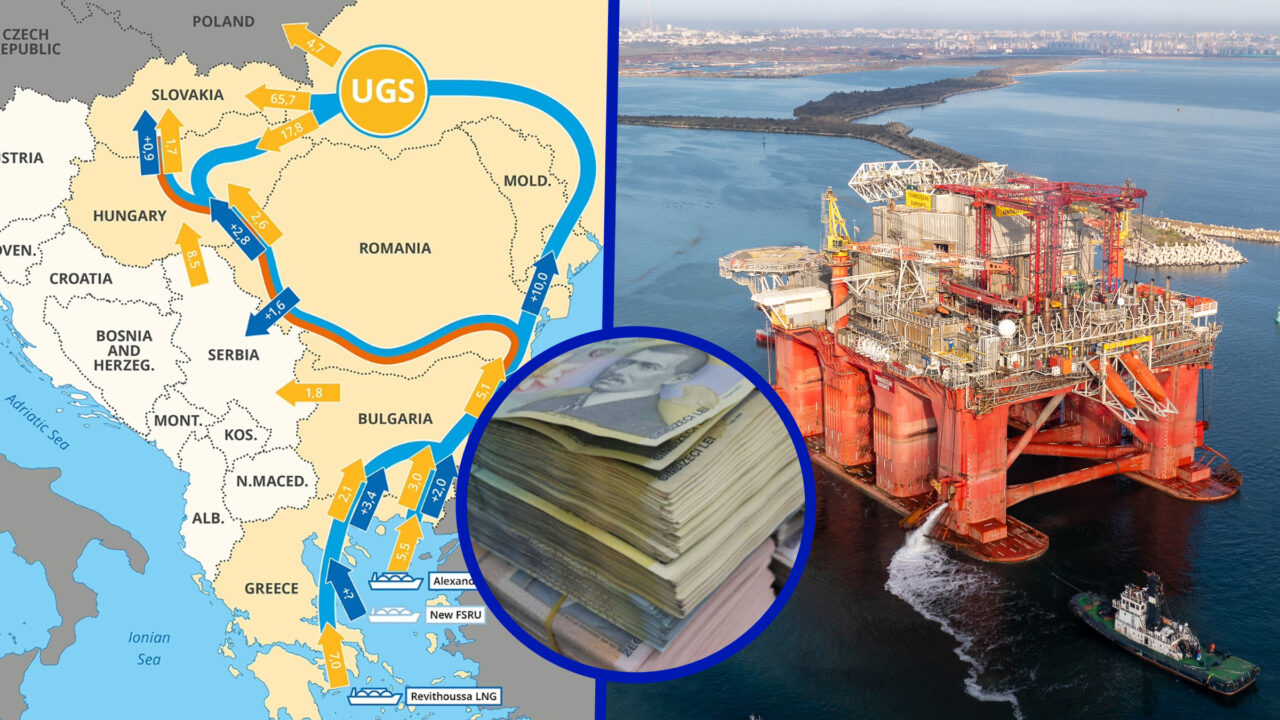
România se află într-o poziție strategică complicată în cadrul Coridorului Vertical de Gaze, fiind prinsă între interesele Greciei și ale Turciei. Deși țara își propune să devină un exportator major de energie prin exploatarea zăcământului Neptun Deep, expertul în geopolitică energetică Cosmin Păcuraru avertizează că realitatea economică ar putea dicta un scenariu opus. În prezent, țara este implicată într-un puzzle energetic complex care vizează transportul gazelor de origine non-rusă către Europa de Sud-Est și Centrală.
Grecia urmărește să devină principala poartă de intrare pentru gazul lichefiat american către regiune, utilizând o infrastructură extinsă de conducte și terminale de GNL. Această strategie este susținută de o piață transparentă și liberalizată, aliniată la normele europene, ceea ce îi conferă un avantaj competitiv în fața altor jucători. Raportul Grant Thornton indică o creștere de 169% a exporturilor de gaze din Grecia către nord în primele nouă luni ale anului 2026, consolidând rolul de hub regional.
Turcia reprezintă un competitor redutabil prin posibilitatea de a combina surse diverse, inclusiv GNL american cu gaz rusesc, beneficiind de o rețea extinsă de conducte. Deși poziția sa geografică este un atu, Turcia se confruntă cu o transparență limitată a pieței și cu o dimensiune mare a consumului intern. S&P Global Energy subliniază că ratingul pieței de gaze din Grecia depășește cel al României și al Turciei, care înregistrează scoruri foarte scăzute în ceea ce privește cadrul de reglementare.
Proiectul Neptun Deep, cu o producție comercială preconizată pentru anul 2027, ar putea transforma România într-un furnizor pentru Ucraina, Moldova și Ungaria. Conform estimărilor S&P, capacitatea acestui zăcământ ar putea ajunge la aproximativ 17 miliarde de metri cubi pe an spre sfârșitul deceniului. Totuși, acest avantaj are un horzont temporal limitat, deoarece se preconizează o scădere a producției din Neptun Deep către anul 2040, reducând drastic marja de export a țării.
Analiza consumului indică un risc major pentru statutul de exportator al României, deoarece noii consumatori ar putea absorbi producția suplimentară. Dacă producția ajunge la 16 miliarde mc/an, dar consumul total crește la 21 miliarde mc/an din cauza noilor proiecte, țara ar putea importa 5 miliarde mc/an. Cosmin Păcuraru subliniază că decidenții ignoră necesitatea unor investiții masive în conducte și capacități de transport pentru a evita acest scenariu de importator net.
Contextul energetic european este marcat de o tranziție majoră, având în vedere că fluxurile de gaz rusesc transportat prin conducte, de aproximativ 14 miliarde de metri cubi pe an, vor trebui înlocuite în Europa Centrală și de Sud-Est. Această schimbare de paradigmă pune presiune pe infrastructurile de tranzit și pe capacitatea de stocare a statelor membre, în contextul în care piețele regionale caută alternative sigure și previzibile pentru a asigura aprovizionarea după anul 2027.