

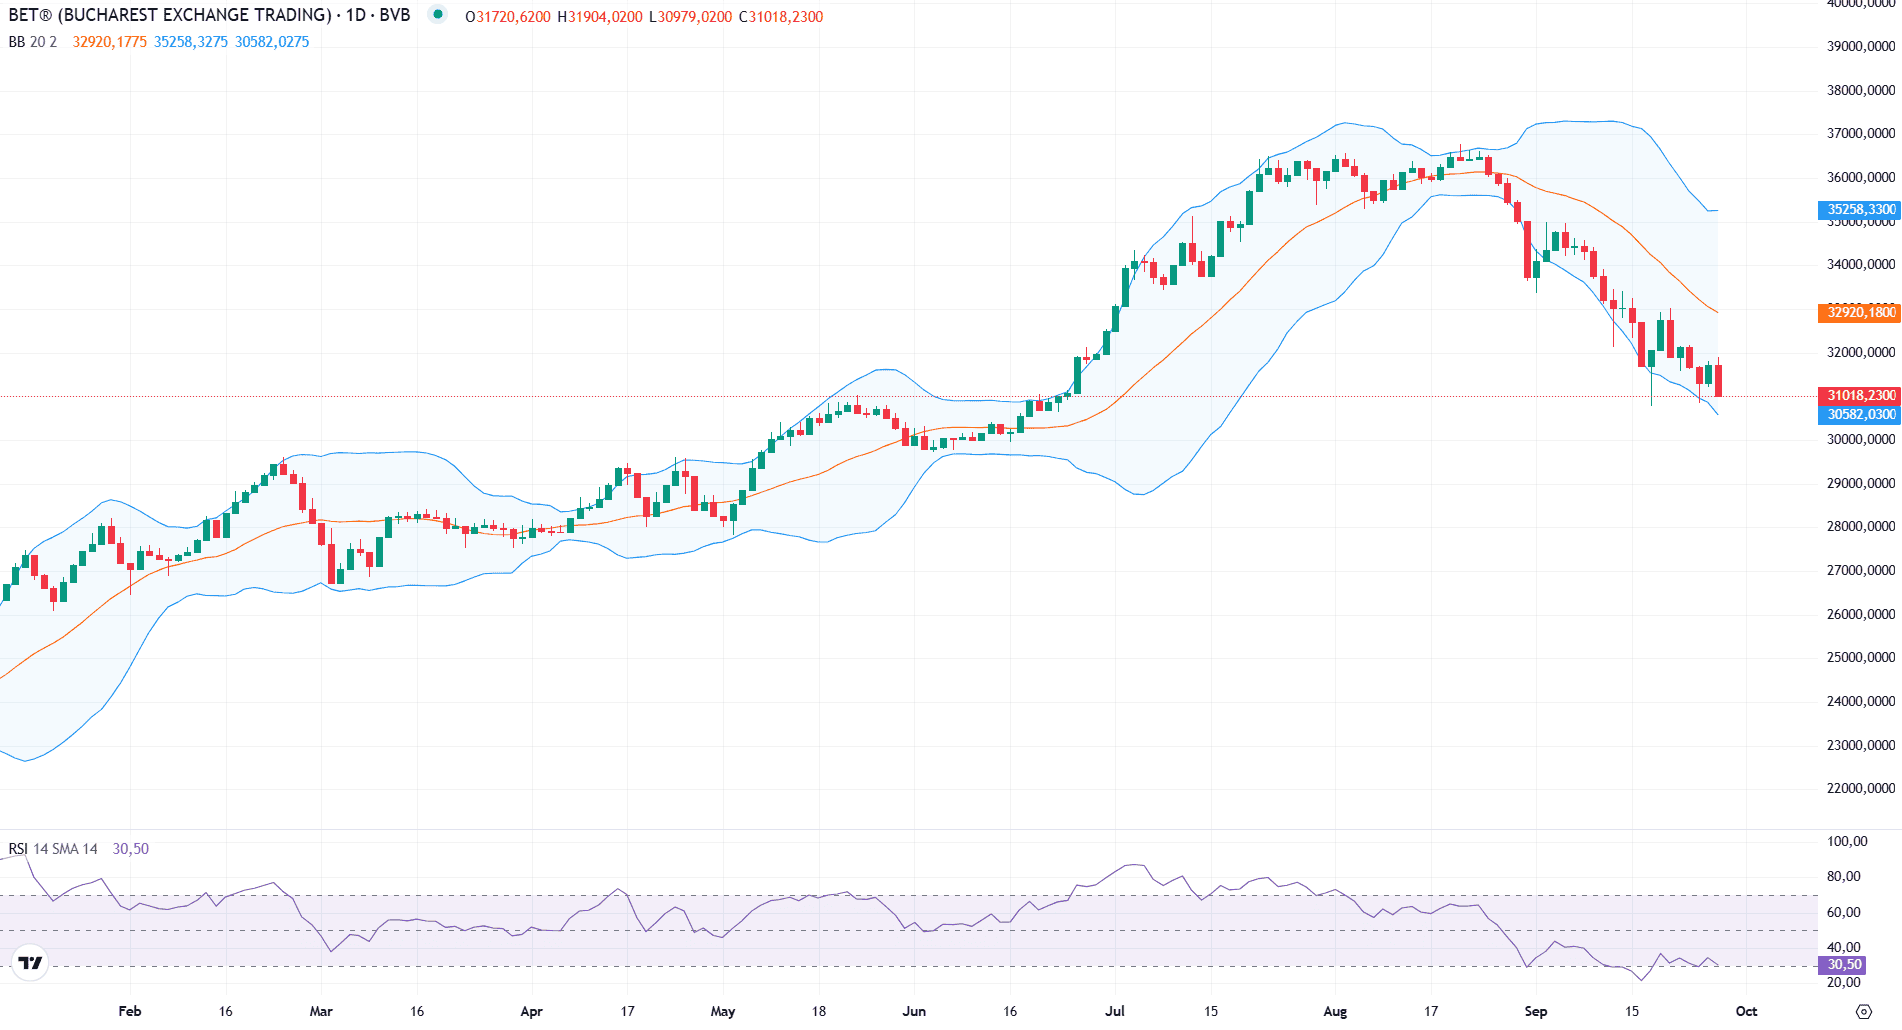
Indicele BET a înregistrat o scădere de 2,2% în prima ședință a săptămânii, după ce vineri a avut o închidere pozitivă. La finalul zilei de luni, referința bursieră a închis la nivelul de 31.018 puncte. Această evoluție negativă este marcată de faptul că indicele a închis la minimele zilei, ceea ce indică un risc ridicat de o deschidere negativă pentru următoarea ședință bursieră de marți.
În prezent, BET se află într-o perioadă de corecție, după ce a intrat oficial în acest regim pe 15 septembrie. De atunci, indicele a consemnat un declin de peste 10% față de ultimul maxim istoric de 36.487 de puncte, atins pe 19 august. În acest moment, scăderea totală față de vârful istoric este de -15%, situându-se astfel între pragul de corecție și cel de bear market, care este definit de o scădere de 20%.
Un nivel critic de suport pentru BET este reprezentat de pragul de 30.800 de puncte, stabilit pe 17 septembrie. Dacă indicele va străpunge acest minim, acesta ar putea fi împins către un nou nivel de suport între 28.500 și 29.500 de puncte, zona de unde a început un raliu puternic în luna mai. O continuare a acestui declin ar marca oficial intrarea bursei într-un bear market, într-un context global marcat de prețuri ridicate la petrolul Brent și scăderi pe bursele americane.
Paralel cu volatilitatea bursieră, piețele financiare românești resimt presiuni pe cursul de schimb al leului și pe dobânzile suverane. Acestea au ajuns la maximele ultimului an, cu dobânda pe 10 ani (RO10Y) situată la 7,69%, cea pe 5 ani (RO5Y) la 7,51%, iar cea pe 2 ani (RO2) la 7,33%. Creșterea acestor randamente are loc în contextul incertitudinilor legate de posibilitatea de a investi un cabinet Mureșan.
Instabilitatea politică de 5 luni rămâne un factor de risc major, în condițiile în care este necesară instalarea unui Guvern cu puteri depline pentru rectificarea bugetară și gestionarea PNRR-ului. Deși BET a corectat o parte din avansul din ultimele 18 luni, ceea ce ar putea duce la o consolidare laterală, o rezolvare a crizei politice ar putea aduce o revenire volatilă a pieței. Totodată, economia românească traversează o perioadă de stagflație.
Contextul economic actual este influențat de necesitatea reducerii deficitului bugetar de la nivelul de 6% din PIB în acest an către o țintă de sub 3% în anii următori. Această sarcină fiscală va fi gestionată de un viitor Guvern, într-un regim de instabilitate care afectează încrederea investitorilor și stabilitatea indicatorilor macroeconomici ai țării.