

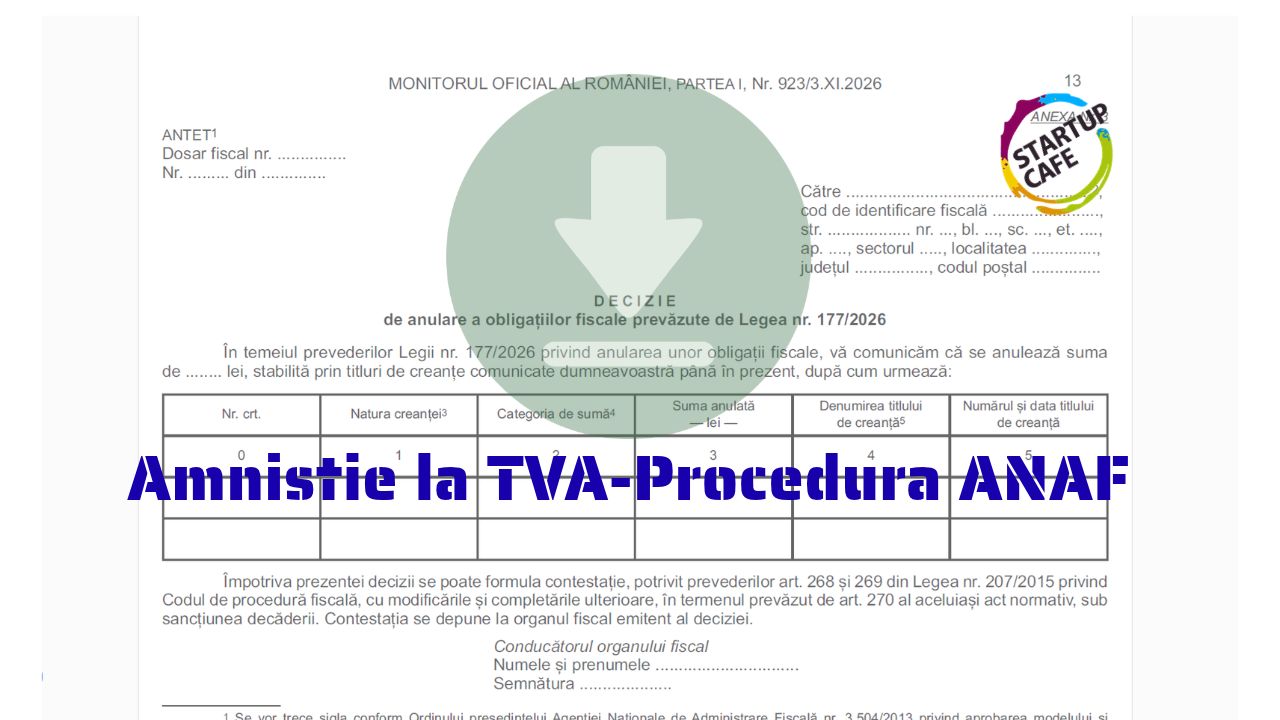
Președintele ANAF a emis ordinul 1512/2026, document publicat marți, 3 noiembrie 2026, în Monitorul Oficial, care stabilește procedura oficială de amnistiere fiscală. Această măsură vizează companiile românești care au beneficiat de anularea codului de TVA, dar care au fost obligate de autorități să achite impozitul pe o perioadă retroactivă de cinci ani. Procedura este menită să rezolve situațiile în care firmele au fost solicitate să plătească TVA-ul însoțit de dobânzi și penalități de întârziere.
Documentul oficial include în structura sa patru anexe procedurale specifice, care ghidează procesul de aplicare a amnistiei. În plus, ordinul prevede două anexe suplimentare ce conțin formularele necesare pentru gestionarea situației fiscale. Acestea includ formularul deciziei de anulare a obligațiilor de TVA și cererea de restituire a sumelor. Conform prevederilor, patronii care se încadrează în criteriile de amnistie ar trebui să primească aceste documente direct de la ANAF, în baza Legii 177/2026.
Deși procedura a fost oficializată, există îngrijorări privind acoperirea completă a problemelor ridicate de contribuabili. Avocata Alina Nica, din București, care a inițiat demersurile juridice ce au dus la implementarea acestei amnistii fiscale, a emis o avertizare. Aceasta subliniază faptul că ordinul emis de ANAF nu reușește să acopere toate punctele sensibile ale cazurilor de impunere retroactivă. Discrepanțele dintre prevederile ordinului și nevoile reale ale firmelor rămân un subiect de discuție.
Implementarea Legii 177/2026 reprezintă un pas legislativ important pentru gestionarea erorilor de înregistrare fiscală și a efectelor de anulare a codului de TVA. Companiile afectate de cerințele de plată pentru perioada de cinci ani trecuți se confruntă cu presiuni financiare semnificative din cauza cumulului de taxe, dobânzi și penalități. Noua procedură de la ANAF încearcă să ofere un cadru administrativ pentru anularea acestor obligații, facilitând procesul de restituire a banilor pentru entitățile juridice.
În sistemul fiscal românesc, impunerea retroactivă a taxelor reprezintă o situație critică pentru stabilitatea fluxului de numerar al companiilor mici și mijlocii. Când codul de TVA este anulat, autoritățile fiscale pot solicita plata impozitului pentru perioadele anterioare, generând datorii masive. Această problemă a necesitat intervenția legislativă prin Legea 177/2026 pentru a preveni falimentul unor entități economice care nu au avut capacitatea de a achita penalitățile acumulate pe parcursul a cinci ani.