

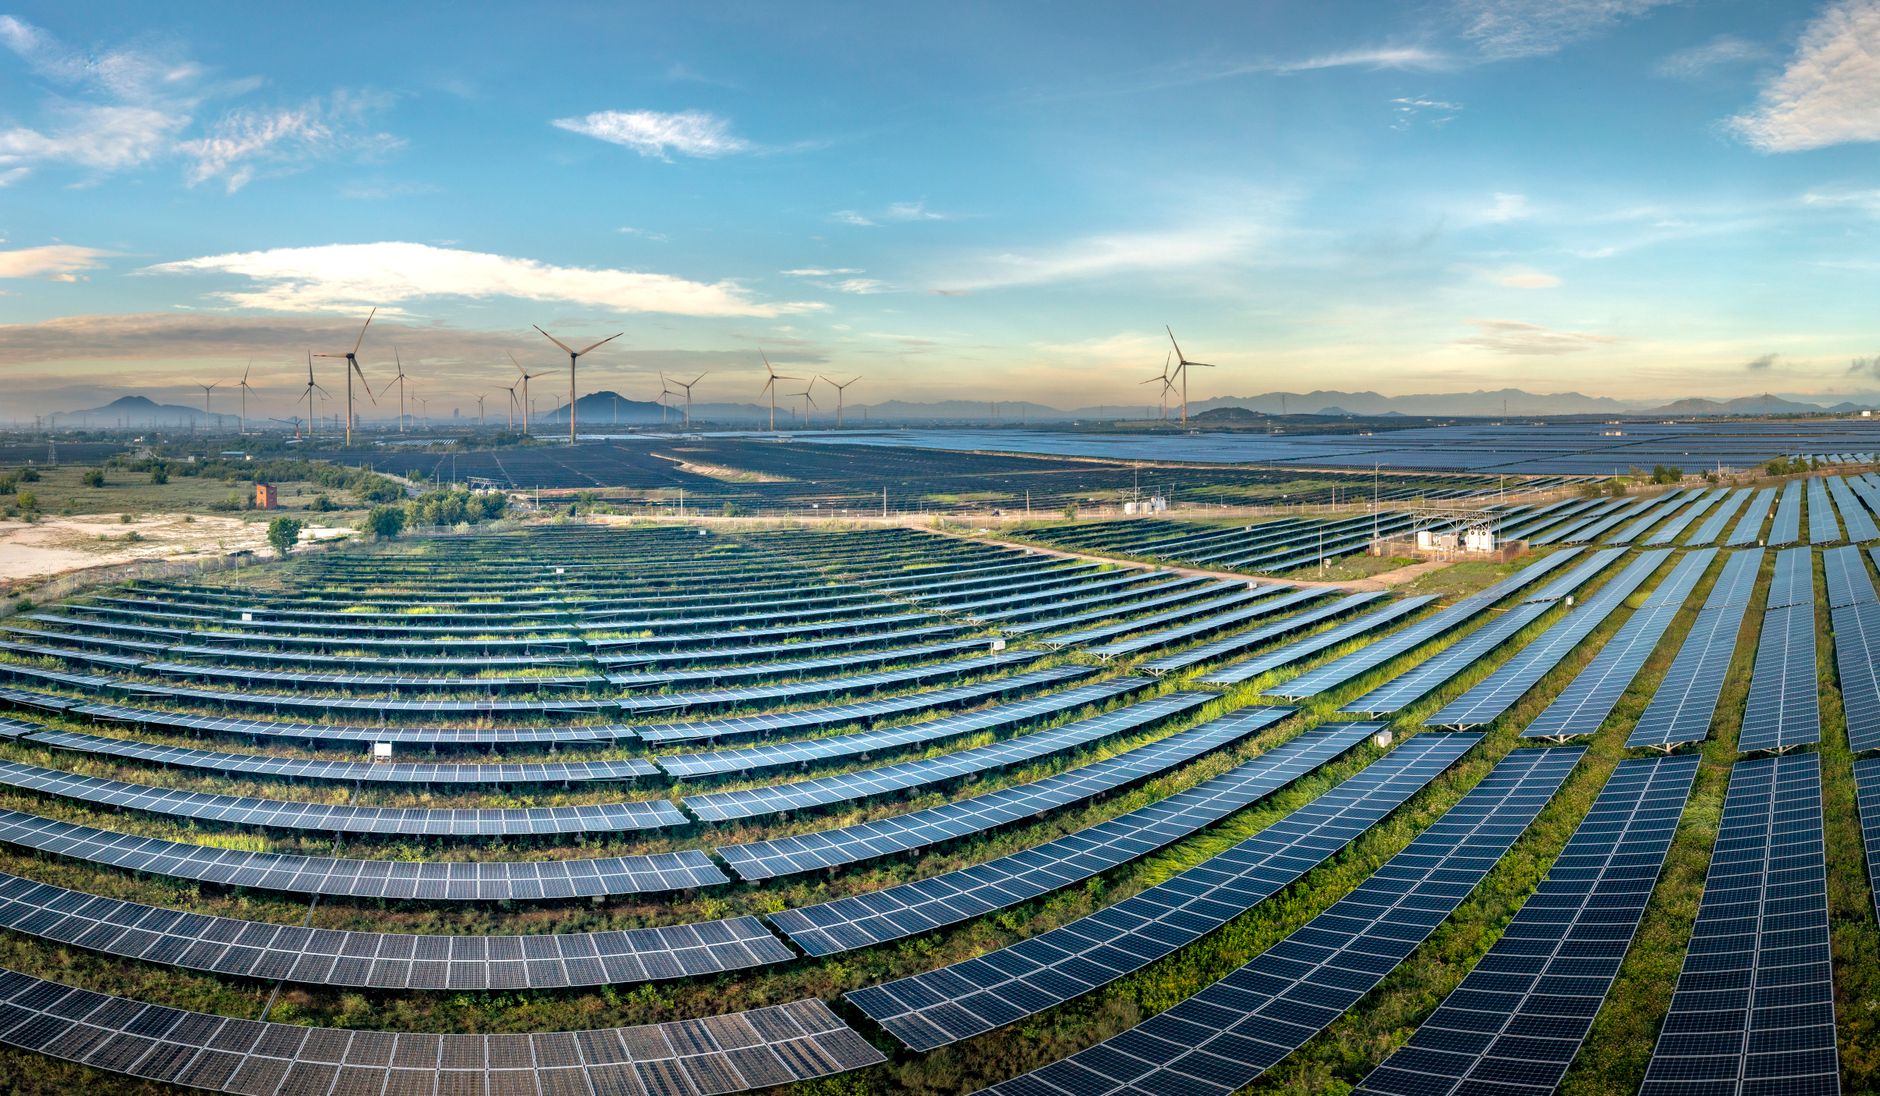
Strategia Energetică 2025-2035 propune utilizarea Contractelor pentru Diferență (CfD) ca instrument pentru accelerarea investițiilor în capacități noi cu emisii reduse de carbon. Deși documentul subliniază rolul de hub energetic regional al României, implementarea acestui mecanism de garantare a veniturilor se concentrează pe tehnologii eoliene și solare fotovoltaice. Această abordare vizează reducerea riscului de piață pentru investitori, însă ridică semne de întrebare privind eficiența operațională a sistemului energetic național.
În cadrul PNRR, România s-a angajat să creeze un cadru legislativ stabil pentru a facilita finanțarea proiectelor de energie regenerabilă. Obiectivul cantitativ prevede semnarea de contracte pentru 5.000 MW de capacități noi până la 31 decembrie 2025. Totuși, prima rundă a fost ajustată la 1.000 MW, cuprinzând 500 MW solar și 500 MW eolian. Un aspect critic este că PNRR nu finanțează plata diferențelor, ci doar reforma și cadrul de implementare, lăsând susținerea financiară în sarcina contribuției colectate conform legislației naționale.
Strategia Energetică utilizează Hotărârea Guvernului nr. 318/2024 și Ordinul ministrului energiei nr. 1120/2024 pentru a asigura predictibilitatea veniturilor. Mecanismul este prezentat ca fiind susținut prin Fondul pentru Modernizare, având scopul de a crește rentabilitatea proiectelor fără a compromite securitatea aprovizionării. Cu toate acestea, documentul nu include o analiză critică privind impactul acestui instrument asupra concurenței sau asupra costurilor finale suportate de consumatori, prezentând soluția exclusiv din perspectiva obiectivelor de investiții publice.
Lipsa unei legături obligatorii între contractele CfD și capacitățile de stocare reprezintă o vulnerabilitate majoră a planului actual. Energia eoliană și solară sunt intermitente, iar fără stocare, producția poate aglomera rețeaua în anumite intervale sau poate fi tăiată. Acest lucru forțează sistemul să utilizeze surse mai scumpe în perioadele de consum ridicat. Strategia nu propune corelarea acestor contracte cu investiții în stocare, ceea ce poate duce la o utilizare ineficientă a capacităților noi introduse în rețea.
Nivelurile de licitație stabilite au generat prețuri de referință ridicate, afectând piața OPCOM. Pentru eolianul onshore s-au înregistrat prețuri de 82 EUR/MWh, iar pentru solarul fotovoltaic de 78 EUR/MWh. Sebastian Burduja a menționat că, conform schemei, un producător eolian poate vinde la prețul de minus 82 euro fără a intra în pierdere, similar cu situația fotovoltaicelor la minus 78 euro. Astfel, tehnologiile care ar trebui să scadă prețurile pot ajunge să le susțină artificial la un nivel ridicat.
Implementarea mecanismelor de tip CfD în România se încadrează într-un context de reforme structurale necesare pentru integrarea europeană, însă succesul depinde de capacitatea rețelelor de a absorbi noile fluxuri de energie. În absența unei viziuni care să integreze stocarea și digitalizarea, aceste instrumente financiare riscă să devină doar un exercițiu de conformitate. Pentru a evita distorsiunile pieței, este necesară o abordare care să echilibreze stimulentele pentru investitori cu stabilitatea costurilor pentru consumatorul final.