

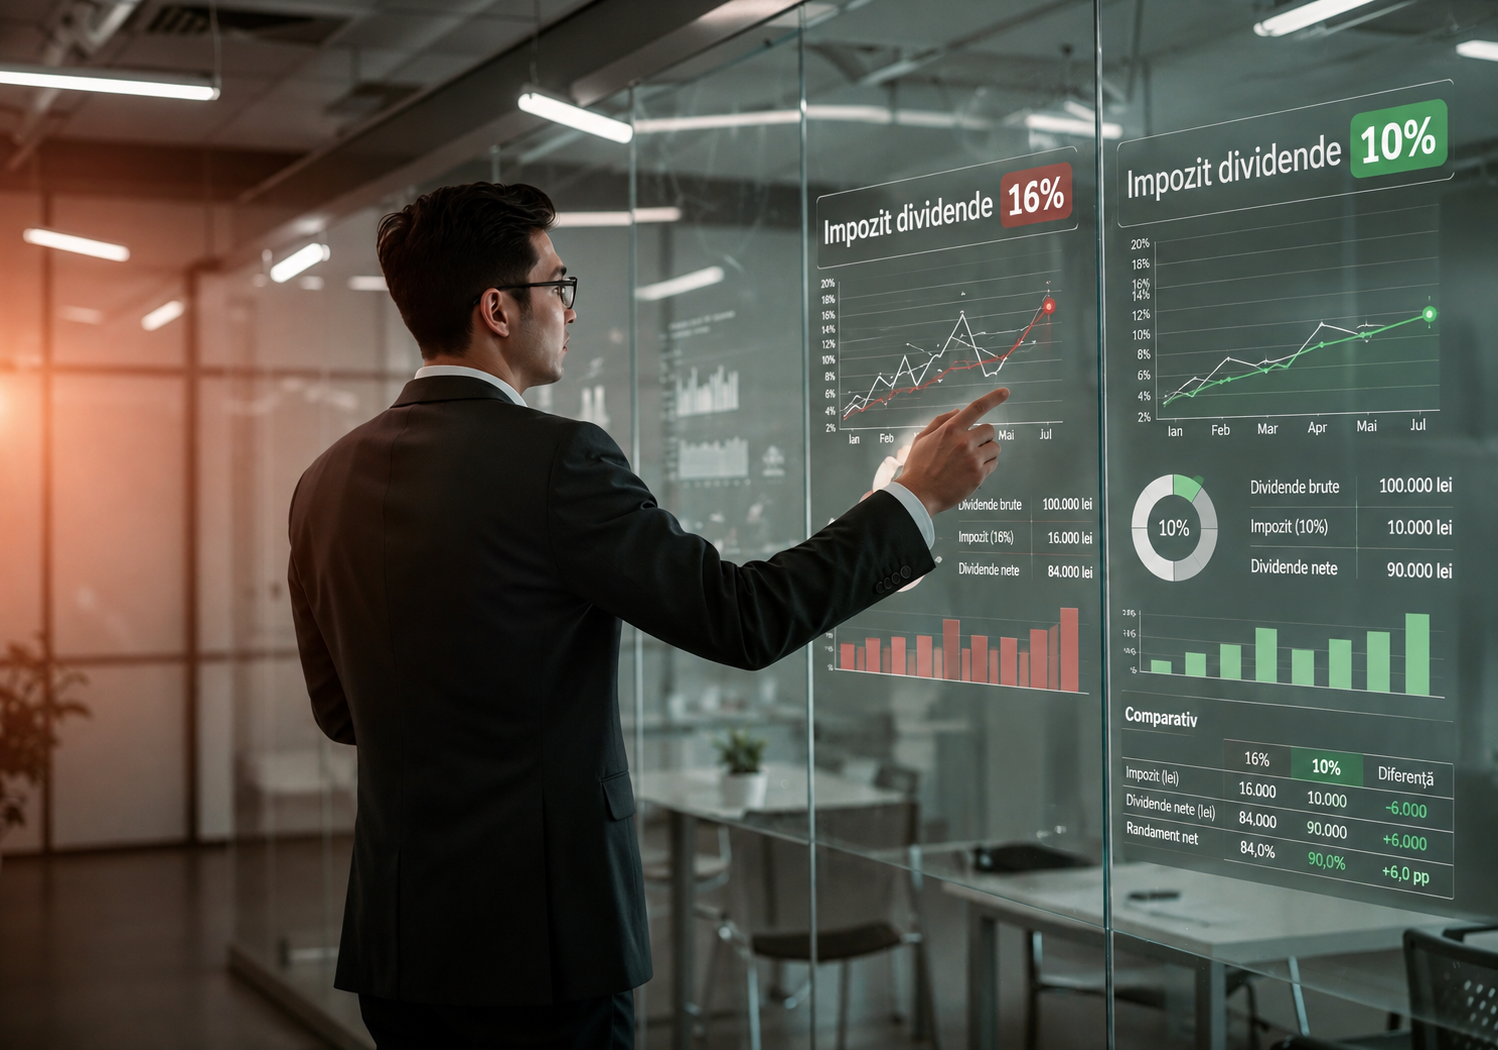
Președintele Camerei Consultanților Fiscali, Dan Manolescu, a propus reducerea cotei de impozitare aplicate dividendelor de la 16% la 10%. Această inițiativă vizează inversarea tendinței actuale și ar putea genera venituri suplimentare pentru bugetul de stat prin creșterea volumului de profituri distribuite. Propunerea apare ca o reacție la majorarea impozitului de la 10% la 16%, o măsură care urmează să devină aplicabilă începând cu data de 1 ianuarie 2026.
Dan Manolescu argumentează că nivelul actual de impozitare de 16% a descurajat semnificativ antreprenorii din România să își distribuie profiturile. Conform declarațiilor sale, mulți dintre acești contribuabili au ales să efectueze distribuțiile de sume înainte de implementarea noii cote de impozitare. Această mișare a fost făcută pentru a evita costurile fiscale mai mari, lăsând mulți proprietari de afaceri fără interes de a repartiza profitul în perioada următoare.
Analiza sa indică faptul că majoritatea antreprenorilor au distribuit deja sumele disponibile anul trecut, înainte de aplicarea noii reglementări. În prezent, cu cota de 16%, nu mai există un interes real pentru distribuirea dividendelor de către companii. Dan Manolescu susține că o revenire la o cotă de 10% ar oferi un imbold necesar pentru ca acționarii și asociații să primească novamente profiturile, facilitând astfel un flux constant de venituri fiscale.
Efectul economic anticipat de președintele Camerei Consultanților Fiscali este unul de creștere a încascărilor la bugetul de stat. Deși rata impozitului ar fi mai mică, volumul total de dividende distribuite ar putea crește suficient de mult pentru a compensa scăderea procentuală. Această strategie ar putea determina companiile să repartizeze profiturile către beneficiari, transformând o taxă mai mică într-un instrument de colectare mai eficient a resurselor publice.
Reducerea impozitului pe dividende este văzută ca o metodă de a stimula repartizarea profitului către acționari. În loc să rămână sumele blocate în cadrul companiilor din cauza fiscalității ridicate, o cotă de 10% ar putea reactiva procesul de distribuție. Această schimbare de politică fiscală ar putea influența modul în care companiile își gestionează surplusul de capital, oferind un echilibru între profitabilitatea investitorilor și nevoile de finanțare ale statului.
Contextul fiscal din România este marcat de modificări care vizează atât veniturile din salarii, cât și cele din profituri. În timp ce anumite măsuri vizează ajustarea salariului minim pentru a reflecta productivitatea, alte decizii impun cote de impozitare mai mari pentru veniturile din capital. Aceste schimbări de taxare pot influența direct capacitatea de investiție a companiilor și nivelul de consum al populației, afectând dinamica economică generală a țării.