

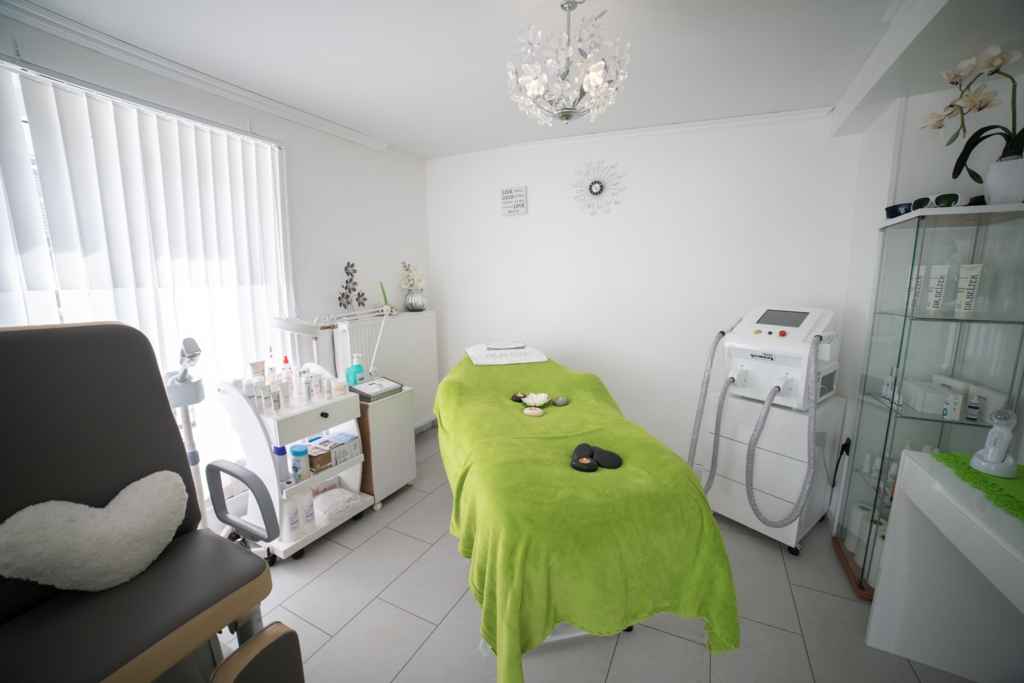
Inspectorii Direcției Generale Antifraudă Fiscală din cadrul ANAF au efectuat un control la un salon de servicii estetice din București, în urma unor analize de risc fiscal. Autoritățile au identificat numeroase deficiențe în gestionarea activității economice a societății, după ce informațiile din spațiul public au indicat practici neconforme. Controlul a fost declanșat în urma monitorizării activității desfășurate de salon pe rețelele de socializare.
Reprezentantul salonului utiliza rețelele de socializare pentru a promova servicii estetice cu tarife care ajungeau până la 2.000 de euro. Aceste prețuri au fost coroborate cu datele fiscale aflate la dispoziția organelor de control, evidențiind discrepanțe între activitatea publică și cea raportată. Această metodă de promovare a servicii de lux a atras atenția inspectorilor în cadrul evaluării riscului fiscal.
Verificările au scos la iveală faptul că societatea înregistra depuneri de numerar drept creditări, deși sumele proveneau din încasări pentru servicii prestate, nu din împrumuturi de la asociați. Totodată, au fost constatate cheltuieli efectuate în interes personal care nu aveau legătură cu activitatea economică și nu puteau fi deduse fiscal. Un alt aspect critic a fost deducerea nelegală a TVA pentru două autoturisme în leasing, cu o valoare de peste 335.000 de euro.
În plus, inspectorii au observat raportarea cu întârziere a veniturilor prin menținerea lor în evidență sub forma unor avansuri, ceea ce a dus la colectarea tardivă a TVA-ului. Ca urmare a acestor nereguli, au fost stabilite obligații fiscale suplimentare de peste 537.000 de lei. Administratorul a achitat în final suma de 905.212 lei către bugetul de stat, valoare care include prejudiciul, majorarea de 15%, dobânzile și penalitățile.
Deoarece administratorul a achitat integral suma datorată, conform Legii nr. 241/2005, acesta a beneficiat de clauza de nepedepsire. Din acest motiv, ANAF a decis că nu se mai impune sesizarea organelor de urmărire penală. Direcția Generală Antifraudă Fiscală menține însă monitorizarea contribuabililor cu risc fiscal, în special în domeniile unde se practică diminuarea bazei impozabile sau necolectarea de TVA.
Disciplina fiscală rămâne un pilon central pentru stabilitatea economică a țării, fiind un element esențial pentru consolidarea bugetară și credibilitatea României. Într-un context în care autoritățile subliniază importanța acestui aspect, monitorizarea atentă a fluxurilor de numerar și a deducerilor fiscale devine o prioritate pentru prevenirea evaziunii și asigurarea unui parcurs economic stabil.