

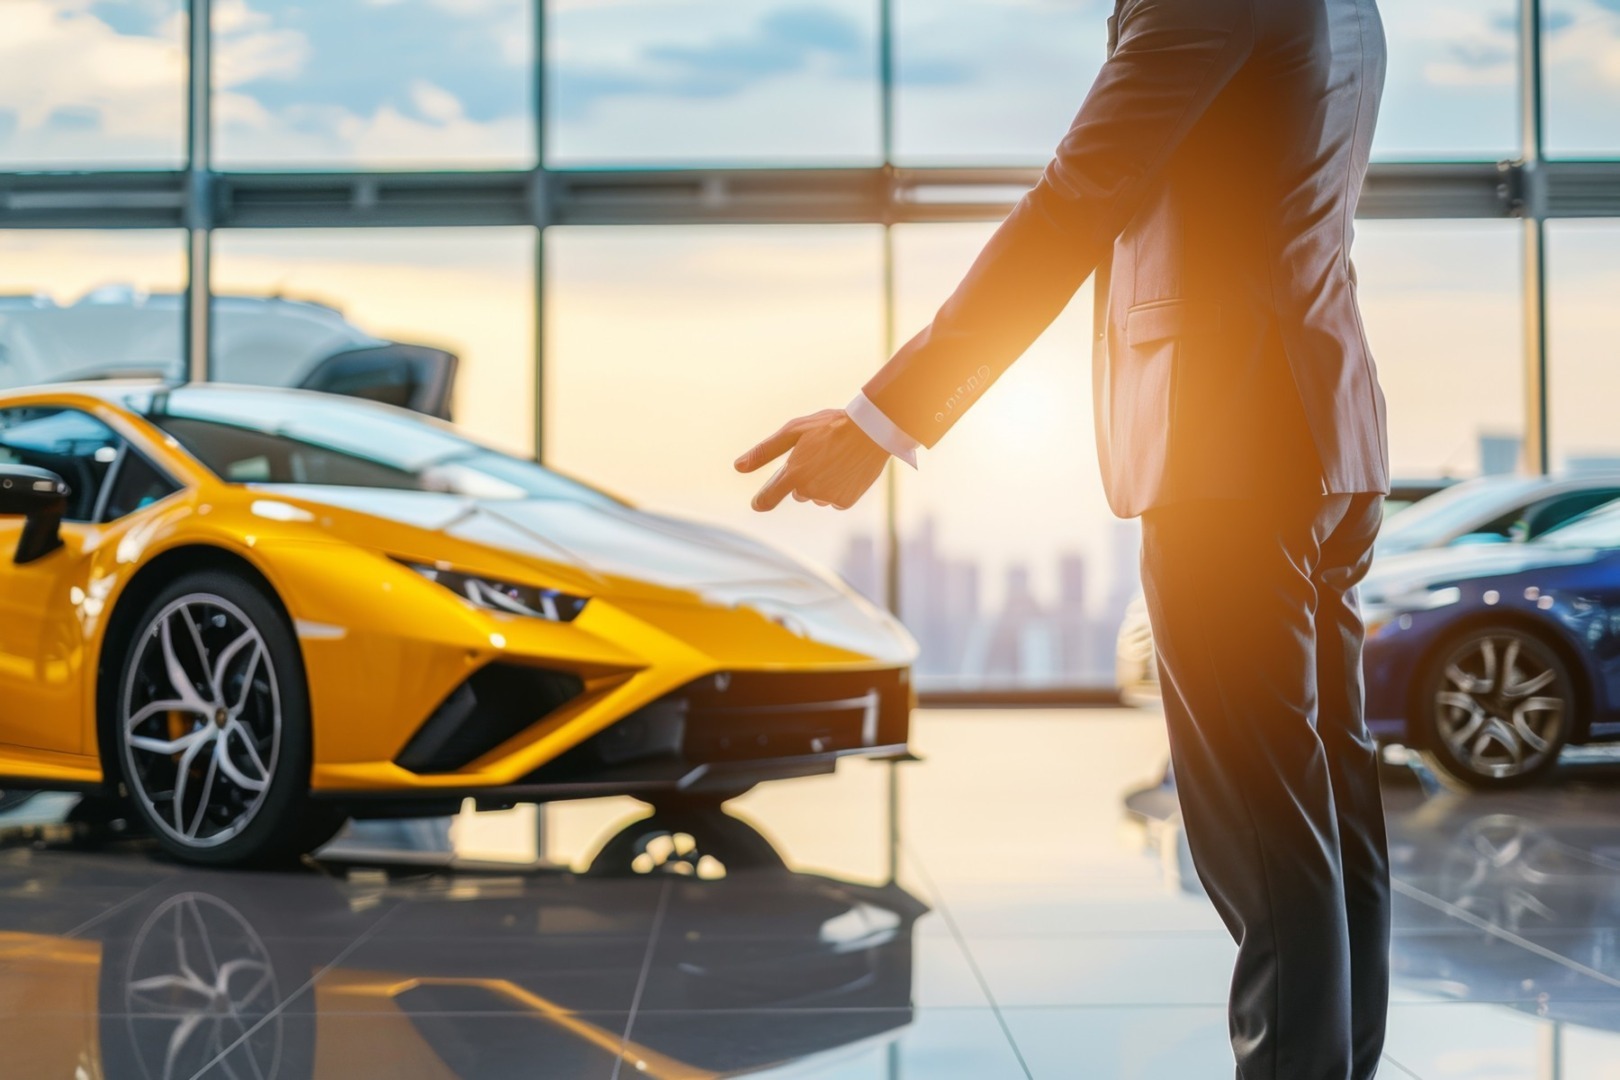
Agenția Națională de Administrare Fiscală a anunțat lansarea unor acțiuni de control punctuale vizând societățile care au achiziționat bunuri de lux sau au realizat amenajări de agrement. Autoritatea fiscală se concentrează pe cazurile în care aceste investiții nu au o legătură directă și justificată cu activitatea economică desfășurată de companii. Verificările vizează situațiile în care costurile acestor bunuri sau construcții au fost suportate direct din bugetul societății comerciale, fără a servi scopurilor de business.
Inspectorii ANAF vor analiza în mod riguros bunurile de lux înregistrate în patrimoniul companiilor pentru a vedea dacă acestea sunt utilizate efectiv pentru generarea de venituri impozabile. Controlul va viza modul în care aceste obiecte sunt folosite în realitate, verificând dacă ele sunt destinate activității firmei sau dacă sunt utilizate în scop personal de către asociați, administratori sau persoane apropiate acestora. Scopul este de a identifica utilizarea nejustificată a resurselor societății pentru beneficii private.
În ceea ce privește construcțiile sau amenajările de agrement, autoritatea va acorda o atenție deosebită celor amplasate la reședințele asociaților sau ale administratorilor. În astfel de scenarii, dacă bunurile nu servesc activității economice a firmei, cheltuielile nu pot fi deduse din impozit, iar TVA-ul aferent nu poate fi recuperat. Verificările vor urmări corectitudinea exercitării dreptului de deducere a TVA și a deducerii cheltuielilor necesare la calculul impozitului pe profit, inclusiv amortizarea, întreținerea, combustibilul sau reparațiile.
Aceste acțiuni de control sunt fundamentate pe analize de risc complexe, realizate prin corelarea datelor din declarațiile fiscale cu informațiile tehnice disponibile. Autoritatea utilizează fișierele standard de control fiscal D406 – SAF-T și datele din facturile transmise prin sistemul RO e-Factura pentru a identifica anomaliile. Procesul va include și evaluarea tratamentului fiscal aplicat avantajelor acordate angajaților sau administratorilor prin utilizarea personală a bunurilor achiziționate de entitățile juridice.
ANAF a subliniat că nu toate achizițiile de acest tip reprezintă un risc fiscal pentru contribuabili. Companiile care au ca obiect de activitate investițiile în turism, agrement, servicii hoteliere, sportive sau închirieri pot deduce cheltuielile aferente bunurilor utilizate în cadrul activității lor economice, în limitele stabilite de lege. Contribuabilii care realizează că au dedus nejustificat cheltuieli sau TVA pot depune declarații rectificative înainte de începerea controalelor, beneficiind de costuri mai reduse prin conformarea voluntară.
Controlul fiscal în România se bazează tot mai mult pe digitalizarea proceselor și pe interconectarea datelor furnizate prin sistemele electronice de raportare. Utilizarea fișierelor standard de control fiscal și a platformelor de facturare electronică permite autorităților să identifice rapid discrepanțele dintre activitatea declarată și cheltuielile efectuate. Acest mecanism de monitorizare digitală este esențial pentru combaterea evaziunii fiscale și pentru asigurarea unei competiții economice corecte între contribuabili.