

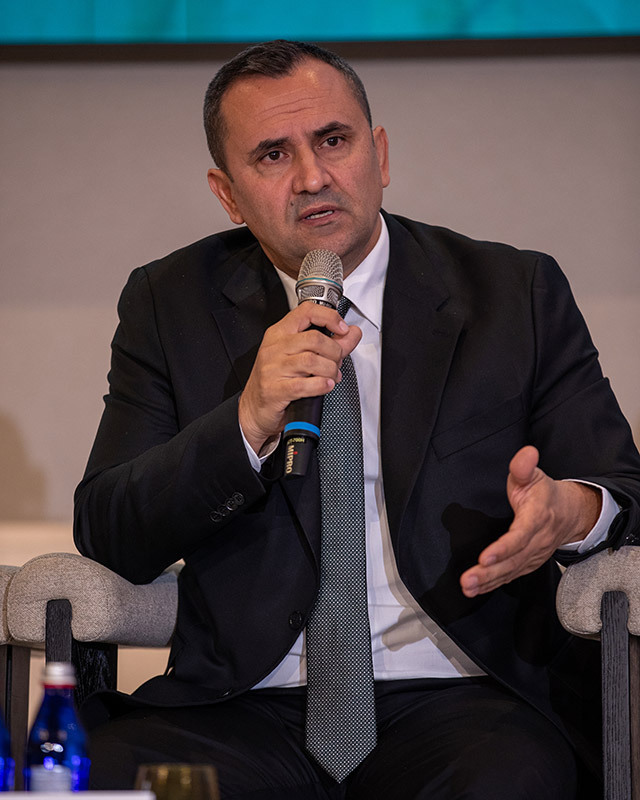
Adrian Nica, președinte al ANAF, a anunțat o schimbare în modul în care instituția evaluează riscul fiscal al companiilor din România. Noua abordare se va concentra pe analiza comportamentului fiscal al firmelor, pe relațiile comerciale stabilite și pe istoricul persoanelor care gestionează entitățile juridice. Această metodologie va fi implementată pentru a identifica mai eficient riscurile de neplată și pentru a optimiza procesele de control fiscal.
Strategia de monitorizare se bazează pe utilizarea sistemelor de analiză a datelor, proces facilitat de digitalizarea administrativă în curs de desfășurare. Prin aceste tehnologii, autoritățile fiscale pot identifica modele de comportament care indică o probabilitate ridicată de fraudă sau de neplată a obligațiilor către stat. Accentul cade pe capacitatea de a detecta riscurile înainte ca acestea să genereze pierderi semnificative pentru bugetul public.
Un aspect central al noii metodologii vizează urmărirea administratorilor care au un istoric problematic. Adrian Nica a menționat că au fost identificate persoane fizice care, pe parcursul ultimilor zece ani, au deținut între 50 și 100 de companii. Aceste entități au fost ulterior abandonate de proprietari, proces care a dus la generarea unor arierate la bugetul de stat, afectând veniturile guvernamentale.
Analiza istoricului acestor administratori va deveni un criteriu decisiv în procesele de evaluare ale instituției. Această verificare va influența direct modul în care sunt gestionate solicitările de rambursare și modul în care sunt planificate controalele fiscale. ANAF va utiliza aceste date pentru a diferenția companiile cu risc scăzut de cele care prezintă semnale de alarmă prin intermediul partenerilor de afaceri sau al managementului.
Implementarea acestor sisteme de analiză avansată permite autorităților să monitorizeze mai strict rețelele de companii care utilizează tehnici de evitare a taxelor. Prin verificarea partenerilor comerciali, fiscul poate detecta tranzacții suspecte care ar putea ascunde tentative de fraudă. Astfel, evaluarea riscului fiscal nu se mai limitează doar la cifrele raportate, ci extinde prisma de observație asupra întregului ecosistem de afaceri în care este implicată o firmă.
Evoluția digitalizării în administrația publică este o tendință globală, menită să crească eficiența colectării veniturilor și să reducă erorile umane. În contextul european, combaterea fraudelor fiscale rămâne o prioritate pentru statele membre, însă complexitatea tranzacțiilor moderne necesită instrumente de monitorizare tot mai sofisticate pentru a proteja integritatea bugetelor naționale.