

Piața berii din România traversează o perioadă de declin, fiind afectată direct de politicile fiscale aplicate în ultima perioadă. În anul 2025, volumul total consumat de bere a scăzut la nivelul de 14,4 milioane de hectolitri, semnalând o tendință negativă care persistă de câțiva ani. Analizele sectoriale indică faptul că anul 2026 ar putea marca cea mai semnificativă scădere a activității pe această piață, dacă noile dinamici de consum și costuri vor continua să se impună.
Datele furnizate de Asociația Berarii României arată că producția de bere în prima jumătate de an a înregistrat o scădere de 9%, ajungând la 8,1 milioane de hectolitri. Dacă această traiectorie negativă se menține și în a doua parte a anului, producția totală anuală va ajunge la un minim istoric de doar 13,1 milioane de hectolitri. Această scădere afectează jucători majori precum Ursus Breweries, Heineken România, Bergenbier și United Romanian Breweries Bereprod (URBB).
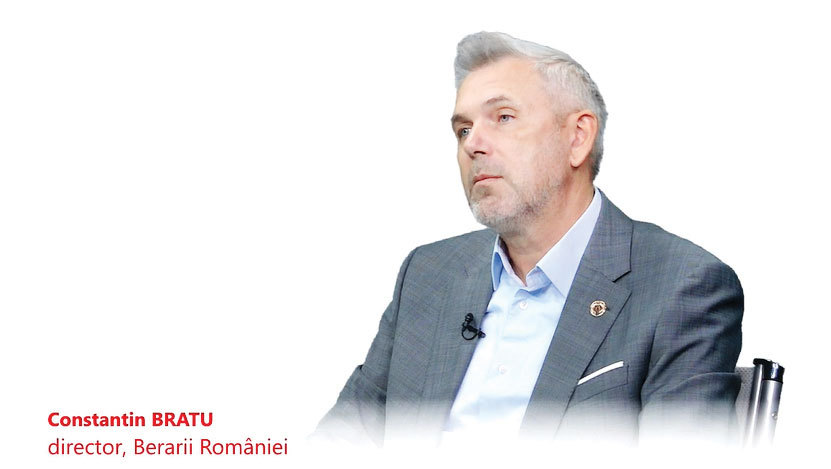
Constantin Bratu, directorul general al Asociației Berarii României, atribuie declinul presiunii fiscale suportate de producători și consumatori. Într-un singur an, acciza pe bere a cunoscut o creștere masivă de 26%, ceea ce are un impact direct asupra prețurilor de vânzare. În funcție de tipul de sortiment de bere analizat, această taxă poate ajunge să reprezinte aproximativ 10% din prețul final plătit de consumatorul de pe piață.
Comparativ cu alte state europene, nivelul taxelor din România este considerat disproporționat de către reprezentanții industriei. Constantin Bratu a menționat că, în raport cu țări precum Germania, Bulgaria, Luxemburg sau Spania, acciza din România este cu aproximativ 40% mai mare. Această diferență de costuri apare într-un context în care cele cinci țări principale din Europa reprezintă împreună 40% din producția totală de bere de pe continent.
În ciuda scăderii consumului de bere convențională, se observă o tendință opusă pe segmentul produselor fără alcool, unde cererea este în creștere. Această schimbare de preferințe reflectă o adaptare a consumatorilor la noile condiții de piață și la diversificarea portofoliilor de produse disponibile în comerț, în timp ce segmentul tradițional de bere rămâne sub presiunea costurilor ridicate de producție și distribuție.
Taxarea produselor cu conținut alcoolic prin accize este un instrument fiscal utilizat de state pentru a colecta venituri bugetare și pentru a reglementa consumul. În România, modificările de accize au un impact direct asupra prețului de raft, deoarece costurile suplimentare sunt transferate către consumatorul final. Evoluția acestor taxe influențează nu doar profitabilitatea companiilor din sectorul băuturilor, ci și comportamentul de cumpărare al populației.