

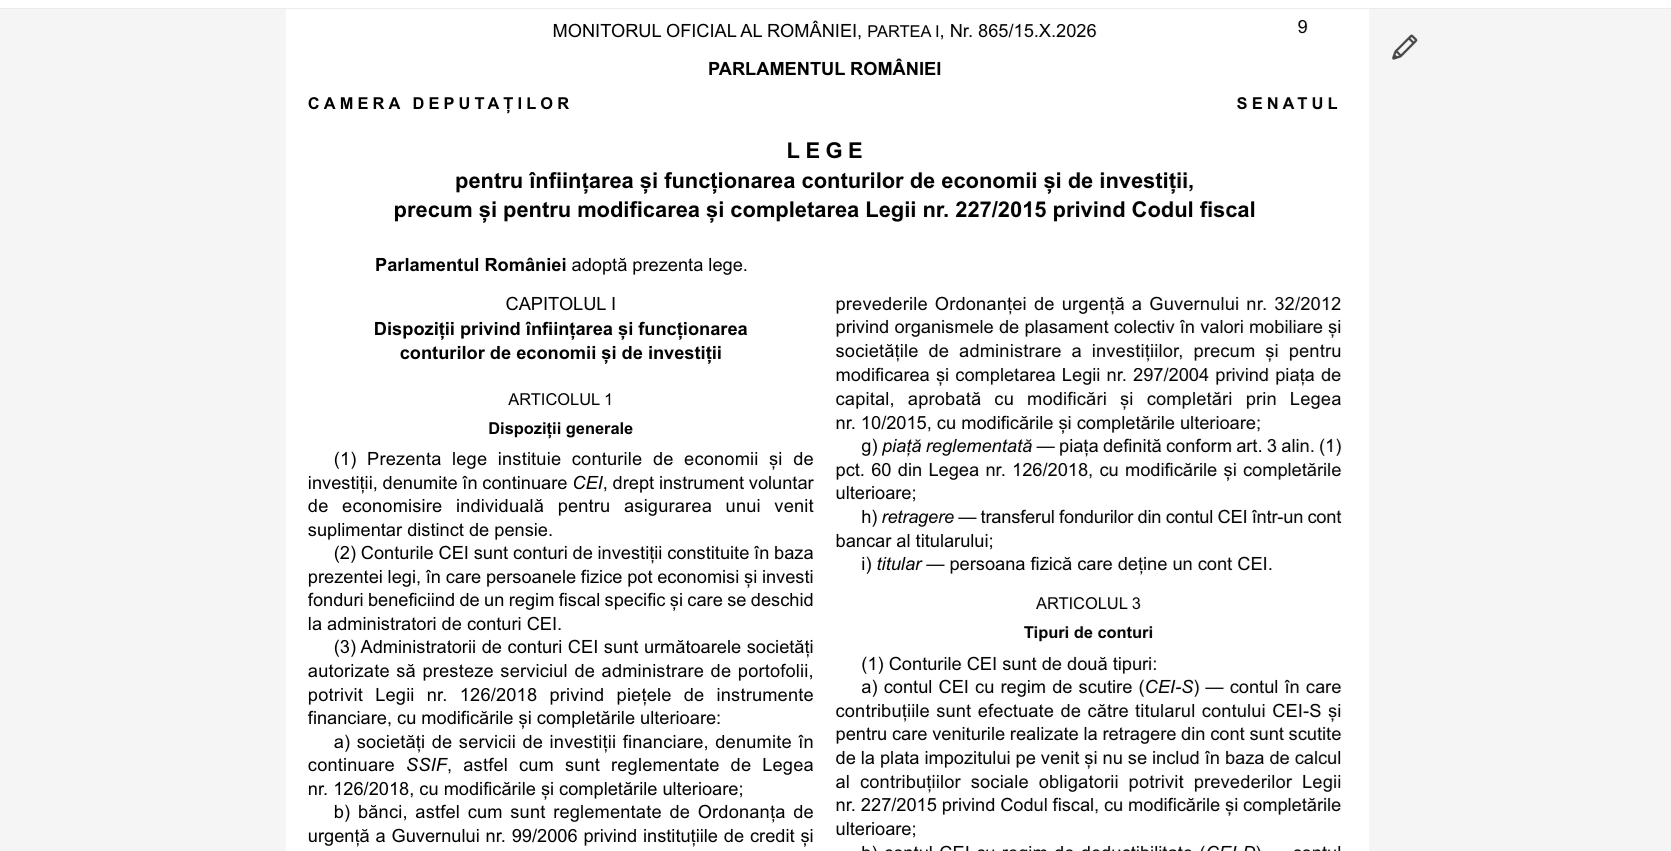
Prin adoptarea Legii 202/2026, au fost introduse noile facilități fiscale sub forma conturilor de economii și investiții (CEI). Aceste instrumente sunt destinate angajaților, firmelor și persoanelor fizice care își desfășoară activitatea independent, oferind posibilitatea de a acumula capital cu beneficii fiscale specifice. Alegerea tipului de cont este decisivă, deoarece regimul stabilit la deschidere nu poate fi modificat ulterior de către titular.
Există două variante principale: conturile CEI-S, care funcționează cu regim de scutire, și conturile CEI-D, care permit deductibilitatea. În cazul CEI-S, contribuțiile sunt efectuate de titular, iar sumele retrase respectă condițiile legii fiind scutite de impozitul pe venit și nu intră în baza contribuțiilor sociale obligatorii. Pentru CEI-D, avantajul fiscal apare la momentul alimentării contului, fie prin deducerea contribuțiilor, fie prin regimul aplicabil celor suportate de angajator, însă la retragere se aplică un impozit de 10% asupra sumei.
Pentru angajatori, finanțarea conturilor CEI-D pentru angajați este permisă dacă acest beneficiu este prevăzut în contractul de muncă sau în regulamentul intern. Totuși, aceste contribuții sunt incluse în pachetul de beneficii extrasalariale care sunt supuse unui plafon lunar de maximum 33% din salariul de bază. Suma disponibilă pentru acest tip de cont depinde direct de alte beneficii deja acordate, angajatorul fiind responsabil să monitorizeze lunar încadrarea în limitele legale stabilite.
Persoanele care obțin venituri din activități independente pot utiliza conturile CEI-D pentru a transforma contribuțiile proprii în cheltuieli deductibile. În cazul angajaților, aceștia pot deduce contribuțiile la calculul impozitului pe veniturile din salarii, la locul unde ocupă funcția de bază. Deducerea se acordă pentru luna în care s-au efectuat plățile, pe baza documentelor justificative emise de administrator, care trebuie să conțină date despre persoană, valoare și tipul contului.
Accesul la fondurile acumulate este strict condiționat de împlinirea unor criterii legate de vârstă sau statut social. Retragerile sunt permise doar la pensionare (limită de vârstă, pensie anticipată sau de invaliditate) sau la împlinirea vârstei de 65 de ani, în funcție de care eveniment apare primul. Această limitare este importantă pentru persoanele care ar putea avea nevoie de lichidități înainte de îndeplinirea acestor condiții legale de pensionare.
Implementarea acestor mecanisme de economisire vine într-un context în care sistemul de pensii public este sub presiune, iar statul caută metode de a stimula investițiile personale. Spre deosebire de contribuțiile la fondurile de pensii facultative sau de la asigurările voluntare de sănătate, noile conturi CEI nu au un plafon individual de depunere. Totuși, administratorii, precum băncile sau societățile de investiții, trebuie să aștepte reglementările ASF pentru a putea oferi serviciul comercial.