

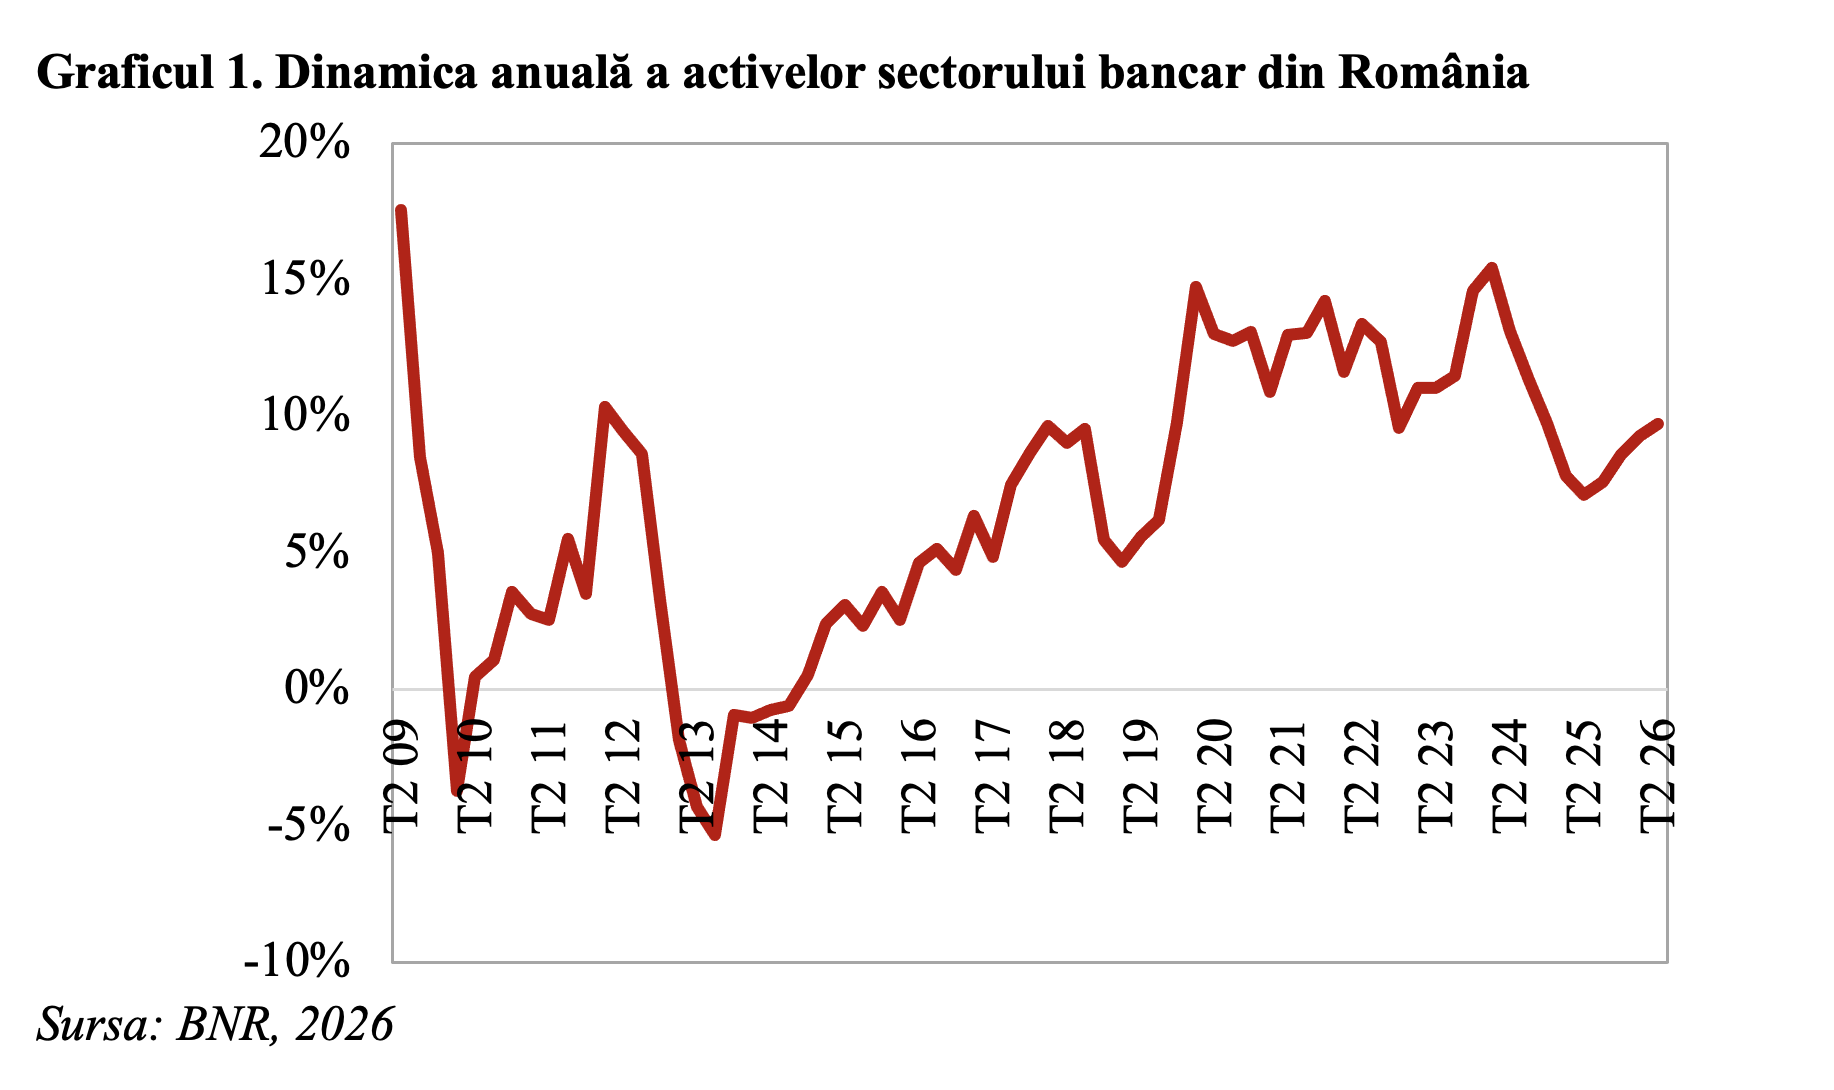
Sectorul bancar din România a demonstrat o rezistență ridicată în fața șocurilor internaționale și a tensiunilor politice interne în prima jumătate a anului 2026. Conform datelor recente publicate de Banca Națională a României, activele totale ale sistemului bancar autohton au continuat să crească în al doilea trimestru, atingând un prag record de 981 miliarde RON. Această evoluție indică o consolidare a activelor cu o rată trimestrială de 1,2%.
Deși indicatorii în moneda națională sunt pozitivi, activele exprimate în euro au înregistrat o scădere trimestrială de 1,6%, ajungând la 187,1 miliarde euro în al doilea trimestru din 2026. Această scădere este cauzată de deprecierea monedei naționale în raport cu moneda unică europeană. Din acest motiv, dinamica anuală a activelor exprimate în euro a decelerat de la 6,7% în primul trimestru la 6,3% în al doilea trimestru.
În primul semestru al anului 2026, activele totale ale sectorului bancar s-au majorat cu un ritm mediu anual de 9,5%, ajungând la 975,2 miliarde RON. Această creștere a fost susținută în principal de majorarea expunerii către titlurile de valoare de natura datoriei emise de Administrația Publică. Deținerile societăților financiare de astfel de titluri au crescut cu o rată medie anuală de 15,8%, atingând 83,2 miliarde euro.
În contrast cu expansiunea activelor, soldul creditului neguvernamental a crescut mai modest, cu o rată medie anuală de 7,4% în perioada ianuarie-iunie 2026. Totodată, profitul net agregat al sectorului a scăzut ușor cu 1,6%, ajungând la 7,3 miliarde RON (1,4 miliarde EUR). Rentabilitatea activelor (ROA) a scăzut la 1,50%, de la 1,67% în anul precedent, iar rentabilitatea capitalurilor proprii (ROE) a coborât la 15,46%.
Un factor de presiune asupra performanței financiare a fost creșterea ratei creditelor neperformante, care a urcat de la 2,83% în primul trimestru la 2,89% în al doilea trimestru din 2026. Aceasta reprezintă cel mai înalt nivel înregistrat din al doilea trimestru al anului 2022. Riscurile viitoare includ ajustările de pe piețele internaționale de titluri de stat și impactul tensiunilor politice asupra valorii expunerii la datoria publică.
Contextul economic general indică o perioadă de provocări pentru România, având în vedere că analizele economice sugerează o posibilă contractare a economiei cu 1% din PIB în anul 2026. Această perspectivă de scădere a activității economice, combinată cu volatilitatea piețelor de capital, poate influența direct capacitatea de plată a debitorilor și stabilitatea indicatorilor de rentabilitate ai instituțiilor financiare din țară.